


En çok kazandıracak hisseler, 2025’in dalgalı piyasa şartlarında artık sadece bilanço başarısıyla değil, hikâyeyle de tanımlanıyor. Borsa İstanbul’da sermaye yönü değişirken, yatırımcılar sade kazançtan çok sürdürülebilir büyüme potansiyelini arıyor. Borsa İstanbul’da potansiyelini kanıtlayan ve yatırımcı ilgisini artıran şirketleri sizin için sıraladık. Analist beklentileri ve sektör dinamikleri dikkate alındı.
Bu dönem, klasik değerleme metriklerinden çok daha fazlasını gerektiriyor. Şirketlerin kâr yapısı, sektör dinamikleri ve davranışsal yatırımcı psikolojisi iç içe geçmiş durumda. Likiditeyi kovalayan sermaye, kısa vadeli hamlelerin ötesinde stratejik fırsatlara yöneliyor.
2025’in ikinci yarısında öne çıkabilecek fırsatları analiz ederken, piyasanın ritmini yakalayan en çok kazandıracak hisseler listesini teknik ve temel göstergelerle değerlendiriyoruz.
En Çok Kazandıracak Hisseler – 2025’in Güncel Listesi
En Çok Kazandıracak Hisseler – Potansiyel Fırsat Analizi
Borsa İstanbul’da yön arayışı sürerken, yatırımcılar artık sadece geçmiş performansa değil, gelecek potansiyele odaklanıyor. Dalgalı piyasa koşullarında alınacak hisseler, kısa vadeli fırsatlarla uzun vadeli büyüme potansiyelini dengeleyen bir strateji gerektiriyor.
2025 yılı, farklı sektörlerde yeniden konumlanan şirketlerin öne çıkacağı bir dönemi işaret ediyor. Küresel faiz politikaları, enerji talebi ve dijital dönüşüm, sermayenin yönünü belirleyen başlıca faktörler arasında.
Bu tablo içinde en çok kazandıracak hisseler, sadece bilanço gücüyle değil, iş modeli ve hikayesiyle de fark yaratıyor. Sermaye artışları, ihracat büyümesi ve sürdürülebilir kârlılık göstergeleri, dalgalı piyasalarda fırsat arayan yatırımcılar için önemli sinyaller oluşturuyor. Şimdi, bu hisselerin her birini temel ve teknik açıdan detaylı biçimde inceleyelim.
1. Enpara (ENPRA) – Spin-Off Sonrası Dijital Bankacılıkta Yeni Büyüme Hikayesi
QNB Finansbank’tan (QNBTR) kısmi bölünme ile doğan Enpara, 2025’in en dikkat çeken halka açılışlarından biri olarak öne çıkıyor. Spin-off sonrası bağımsız fiyatlama süreci, bankanın kendi hikâyesini oluşturmasına imkân tanıyor.
Özellikle 8 milyonu aşan müşteri tabanı ve düşük maliyetli dijital mevduat modeli, Enpara’yı en çok kazandıracak hisseler arasında değerlendirmeye açık hale getiriyor.
Dalgalı piyasa dönemlerinde alınacak hisseler arasında sayılan Enpara, sınırlı serbest dolaşımın yarattığı arz-kıtlığı etkisiyle ilk işlem günlerinde yüksek volatilite gösterebilir. Ancak bu dinamik, MARMR örneğinde olduğu gibi yeniden fiyatlama potansiyelini de beraberinde getiriyor.
MARMR spin-off sonrası yaklaşık %600’e yakın değer kazandı. İlk fırsatta alım yapanlar 3 kata yakın para kazandı. Bu da ENPRA hissesini daha cazip hale getiriyor. Ayrıca, 2025 yazındaki pay dağıtım takviminin netleşmesi, “olay riskini” azaltarak anlatıyı sadeleştirdi.
Analist görüşlerine göre güçlü marka bilinirliği ve düzenli finansal raporlama, orta vadede kurumsal yatırımcı ilgisini artırabilir.
QNBTR fiyat tahmini çalışmalarında da, Enpara’nın bağımsız değerleme etkisinin uzun vadeli büyüme katalizörü olabileceği öngörülür; yine de sınırlı halka açıklık nedeniyle 1000x yapacak hisseler söylemine kapılmadan risk yönetimi şarttır.
2. Aselsan (ASELS) – Savunma Sanayinde Rekor Siparişlerle Uzun Vadeli Büyüme Hikayesi
Aselsan, 2025’in en güçlü performans potansiyeline sahip şirketlerinden biri olarak dikkat çekiyor. Rekor sipariş birikimi, hızlanan ihracat ivmesi ve üretim kapasitesini iki kattan fazla artırmayı hedefleyen yatırımları, şirketi en çok kazandıracak hisseler arasında öne çıkarıyor.
Savunma sanayiindeki yapısal büyüme, Aselsan’ın görünür ciro yaratma kapasitesini destekliyor. Dalgalı piyasa dönemlerinde alınacak hisseler içinde Aselsan’ın önemi, istikrarlı nakit akışı ve döviz bazlı gelir yapısından geliyor.
Orta Doğu coğrafyasındaki çatışmalar sonrası imzalanan anlaşmalar ve yeni savunma ihaleleri, hisseye uzun vadeli büyüme zemini oluşturuyor.
“Çelik Kubbe” benzeri büyük ölçekli hava savunma projeleri, teslimat takvimleriyle birlikte gelir görünürlüğünü güçlendiriyor.
Şirket, 16 milyar dolara yaklaşan sipariş birikimiyle Türkiye’nin en büyük savunma yüklenicisi konumunda. Defense News Top 100 listesinde ilk 50’ye girerek küresel ölçekte de yerini sağlamlaştırdı.
Aselsan’ın kârlılığı, ihracatın artmasıyla döviz bazlı gelirlerin genişlemesi sayesinde 2025 itibarıyla yeniden ivme kazandı. Tüm bu gelişmeler, Aselsan’ı uzun vadede değer kazanacak hisseler arasında tutarlı bir hikâye haline getiriyor.
3. Astor Enerji (ASTOR) – İhracat Odaklı Büyüme ve Teşvikli Yatırımlarla Güçlenen Enerji Devi
Astor Enerji, 2025 yılında ihracatın hızla büyümesi ve kapasite artış yatırımlarıyla öne çıkan sanayi şirketlerinden biri konumunda. Gelirlerinde döviz bazlı satışların payının %50’nin üzerine çıkması, şirketi en çok kazandıracak hisseler arasında öne taşıyor.
Yeni fabrika yatırımıyla birlikte üretim kapasitesinin iki katına çıkması planlanıyor. Bu, ölçek ekonomisi sayesinde hem maliyet avantajı hem de kârlılıkta kalıcı artış sağlayabilir.
Dalgalı piyasa dönemlerinde alınacak hisseler arasında değerlendirilen Astor, 90’dan fazla ülkeye ihracat yaparak Türkiye’nin enerji ekipmanları ihracatında lider konuma ulaşıyor.
Brüt kâr marjının %43, FAVÖK marjının %37 seviyesine yükselmesi, şirketin operasyonel verimliliğini açıkça gösteriyor. Ayrıca bölünme (spin-off) süreciyle, Astor Şarj A.Ş.’nin ayrılması; ana iş kolunun değerlemesinde ek potansiyel yaratabilir.
Orta vadede, teşvikli yatırımın devreye girmesiyle üretim hacminin artması, kârlılığın sürdürülebilir hale gelmesi bekleniyor.
2025 ilk yarısında 1,9 milyar TL net kâr açıklayan şirket, hem finansal disiplin hem de şeffaf raporlama açısından kurumsal yatırımcıların ilgisini çekiyor. Bu yapısal dönüşüm, Astor’u enerji sektöründe dalgalı piyasada alınacak hisseler arasında güçlü bir konuma yerleştiriyor.
4. Alfa Solar (ALFAS) – Kapasite, Sipariş Akışı ve Entegrasyonla Marj Odaklı Yenilenme
ALFAS, son 1 yılda yaklaşık %10 değer kaybetti; aynı dönemde zirvesinden ~%50 aşağıda ve tüm-zamanlar zirvesine (ATH) dönmek için kabaca %350 artış gerekiyor. Bu fiyat resmi, “yeniden fiyatlama” potansiyelini tartışılır kılıyor. Doğru icraatla en çok kazandıracak hisseler ligine dönüş senaryosu masada duruyor.
ALFAS için yükseliş tezi üç sütunda toplanıyor. İlki, kapasite artışıyla ölçek ekonomisi: 2025 yazındaki hat yenilemeleri sonrası Kuzey fabrika 500 MWp/yıl hızına çıktı; toplam panel kapasitesi yaklaşık 1,98 GWp/yıl oldu. Daha hızlı hatlar ve otomasyon, birim maliyeti düşürür; hacim büyürken marj korunabilir.
İkincisi, sözleşme ve sipariş akışıyla görünür ciro: ~38,5 milyon panel siparişi ve TÜRKŞEKER Erciş ortaklığı kapsamındaki ~1,54 milyar TL’lik 20 MWe/25,3 MWp GES projesi, kısa–orta vadeli gelir hattını destekliyor.
Üçüncüsü, ürün–teknoloji ve dikey entegrasyon: TOPCon verimliliği fiyatlama gücünü artırır; Zorlu ile %50 ortak hücre girişimi ise yerli tedarik ve marj istikrarı sağlayabilir.
Temettü duyurusu sermaye dağıtım politikasına olumlu sinyal verirken, dalgalı piyasa alınacak hisseler arasında ALFAS’ı öne çıkaran unsur, kapasite + sipariş + teknoloji üçlüsünün birlikte çalışmasıdır.
Kısa vadede modül fiyatları ve kur oynaklığı marjları etkileyebilir; fakat tesis devreye alma takvimi ve EPC tahsilat disiplini korunduğunda, ölçek ekonomisi hikâyesi güçlenir.
5. Türk Hava Yolları (THYAO) – Filo Büyümesi ve Kargo Gücüyle Uzun Vadeli Ölçek Hikayesi
Türk Hava Yolları, 2025 itibarıyla dört ana büyüme motoru üzerinden ilerliyor: filo genişlemesi, kargo ölçeği, turizm talebi ve güçlü kârlılık göstergeleri. 2033 hedefiyle 813 uçaklık filo planı, THYAO’yu en çok kazandıracak hisseler arasında konumlandırıyor.
Airbus’tan verilen büyük sipariş, daha yakıt verimli filoya geçişi hızlandırırken birim maliyetleri (CASK) aşağı çekebilir.
Kargo tarafında SMARTIST projesi ikinci fazına ilerliyor; tamamlandığında 4,5 milyon ton kapasiteye ulaşması bekleniyor. Turkish Cargo’nun 2025’te yıllık %11’in üzerinde artan hacmi, döngüsel olmayan gelir kalemi olarak THY’nin kârlılığını destekliyor.
Turizmde ise İstanbul’un üç kıtayı bağlayan aktarma merkezi rolü, doluluk oranlarını koruyarak fiyatlama gücünü artırıyor. Bu tablo, dalgalı piyasa alınacak hisseler arasında THYAO’nun öne çıkmasını sağlıyor.
Finansal tarafta 2025 ilk yarısında rekor seviyelerde gelir açıklayan şirket, hem yolcu hem kargo tarafında güçlü operasyonel kaldıraç yakaladı.
Motor tedarikinde yaşanan sıkıntılar kısa vadeli sınırlama yaratabilir; ancak esnek filo yönetimi ve Airbus opsiyonları bu riski dengeleyebilir. Uzun vadede, genişleyen kapasite ve yüksek verimlilik, THYAO’yu uzun vadede değer kazanacak hisseler kategorisinde güçlü bir konuma taşıyor.
6. Bim Mağazalar (BİMAS) – İndirim Modeliyle Ölçek Ekonomisinin Gücü
Bim Mağazalar, 2025 itibarıyla perakende sektöründe ölçek, düşük maliyet ve nakit üretimi üçlüsüne dayanan sağlam bir büyüme modeliyle öne çıkıyor. Türkiye, Fas ve Mısır’daki agresif mağaza yayılımı sayesinde 2025 ikinci çeyreğinde 14 bini aşkın mağaza sayısına ulaşıldı.
Geniş ağ, tedarik zincirinde pazarlık gücünü artırırken lojistik maliyetlerini düşürüyor. Bu yapısal avantajlar, Bim’i en çok kazandıracak hisseler listesinde istikrarlı bir oyuncu haline getiriyor.
Dalgalı piyasa alınacak hisseler arasında BİMAS, özellikle hard-discount (yüksek hacim, düşük fiyat) modeliyle öne çıkıyor. Özel markalı ürünlerin yüksek payı, enflasyonist ortamda bile müşteri trafiğini koruyor.
2025’in ilk yarısında açıklanan satışlar (Q1: 147,7 milyar TL, Q2: 153,2 milyar TL) hacimsel büyümenin sürdüğünü teyit ediyor. Ayrıca FİLE formatındaki genişleme ve Fas–Mısır operasyonları, coğrafi çeşitlilik ve döviz gelirleri açısından ek dayanıklılık sağlıyor.
Nakit akışında güçlü pozisyonunu koruyan Bim, 2024 sonunda 18,1 milyar TL net nakit ile dikkat çekti. Düşük borçluluk oranı ve ölçülü yatırım politikası, kârlılığı dönemsel maliyet baskılarına rağmen koruyor.
Uzun vadede, enerji verimliliği ve sürdürülebilirlik projeleri (ör. kendi elektrik üretimi hedefi) operasyonel giderleri azaltma potansiyeli taşıyor.
Ayrıca Bakınız: BIST100 Helal Hisseler | Tüm Sektörlerde Kapsamlı Analiz
7. Emek Elektrik (EMKEL) – Yüksek Riskli Ama Potansiyeli Güçlü Bir “Dönüş Adayı”
Emek Elektrik, son bir yılda %50’ye yakın değer kaybı yaşayarak yatırımcıların güvenini sarsan hisseler arasında. Ancak bu derin düşüş sonrası oluşan fiyat seviyesi, olası bir “ölü kedi sıçraması” senaryosunu gündeme getirdi. Hisse, yeniden zirvesine ulaşmak için yaklaşık %100’lük bir artış potansiyeline sahip. Bu da onu kısa vadeli spekülatif ilginin merkezine yerleştiriyor. Ancak unutulmamalı: EMKEL, Borsa İstanbul’un en riskli tahtalarından biridir.
EMKEL’in yükseliş tezi, niş üretim alanı ve ihracat odaklı iş modeline dayanıyor. Şirket, 36–550 kV aralığında akım ve gerilim transformatörleri üreterek OG–YG segmentinde uzmanlaşmış durumda.
2025 yılı boyunca art arda gelen yeni sipariş ve ihracat anlaşmaları, gelir tarafında toparlanma sinyalleri veriyor. Özellikle EMCO–EMEK markasıyla Pakistan pazarına açılması, ihracat hikâyesini güçlendiriyor.
Bununla birlikte hisse üzerinde ciddi uyarı sinyalleri var. 2025 yazından bu yana defalarca VBTS kapsamına alınması, likiditeyi zayıflatıp fiyat oynaklığını artırdı.
Aracı kurumların yüksek maliyetlenmeleri ve düşük serbest dolaşım oranı, hisseyi manipülasyona açık hale getiriyor. Bu nedenle, EMKEL kısa vadede sert tepkiler verebilir; fakat bu hareketler genellikle geçici nitelikte olur. Yani kazanç fırsatları kadar kaybetme riski de aynı ölçüde büyüktür.
Yatırımcılar için önemli nokta: Bu hisse, teknik anlamda “dönüş sinyali” verse bile, uzun vadeli portföylerde yüksek risk toleransı gerektirir. Temel hikâyesi (ihracat artışı, yeni yönetim, operasyonel iyileşme) ancak disiplinli sermaye yönetimiyle değer yaratabilir.
8. SASA Polyester (SASA) – Dev Yatırım Vizyonu ve Döngüsel Fırsat Penceresine Karşı Patron Satışları
SASA son 6 ayda zirvesinden yaklaşık %40 değer kaybetti, son bir yıldaki düşüş ise %10 civarında. Tarihsel olarak hisse her 4–5 yılda bir sert yükseliş döngüsüne girer; ardından birkaç yıl süren değer kaybı dönemine geçer.
2025 itibarıyla SASA, bu döngünün yeniden oluşabileceği bir dönüm noktasında. Ancak bu kez tablo, hem dev yatırım vizyonu hem de patron satışları kaynaklı çelişkili sinyaller içeriyor.
Şirketin yükseliş tezi, entegre petrokimya yatırımlarına dayanıyor. Adana’daki 25 milyar dolarlık mega proje, polipropilen ve PTA tesisleriyle hammadde bağımlılığını azaltarak maliyet avantajı yaratabilir.
1,75 milyon ton/yıl PTA tesisi, polyester zincirinde kritik bir halka olacak. Geri alım programlarıyla yönetim, hisseye destek verirken, bu yatırımların finansmanında şeffaflık sağlayan açıklamalarıyla da güven vermeye çalışıyor.
Ancak Erdemoğlu Holding’in 2025 Ekim başındaki 1,45 milyar lotluk satış işlemi, piyasada arz baskısı yarattı. Bu, kısa vadeli fiyat performansını zayıflatırken, uzun vadede likiditeyi artırabilir.
Yatırımcı açısından en kritik nokta, bu satışların ne kadarının yatırım finansmanına yönlendirileceği ve ileride yeni satış turları olup olmayacağıdır.
Bugün SASA hâlâ dalgalı piyasa alınacak hisseler arasında; ancak volatilite seviyesi yüksek, risk profili serttir. Hisse, geri alım programları ve PTA devreye girişiyle yeniden fiyatlama potansiyeli taşıyor olsa da, geçmiş döngülerde görüldüğü gibi bu sürecin “soluksuz” yükselişten ani düzeltmelere dönme ihtimali unutulmamalıdır.
Bu Liste Nasıl Hazırlandı? (Metodoloji)
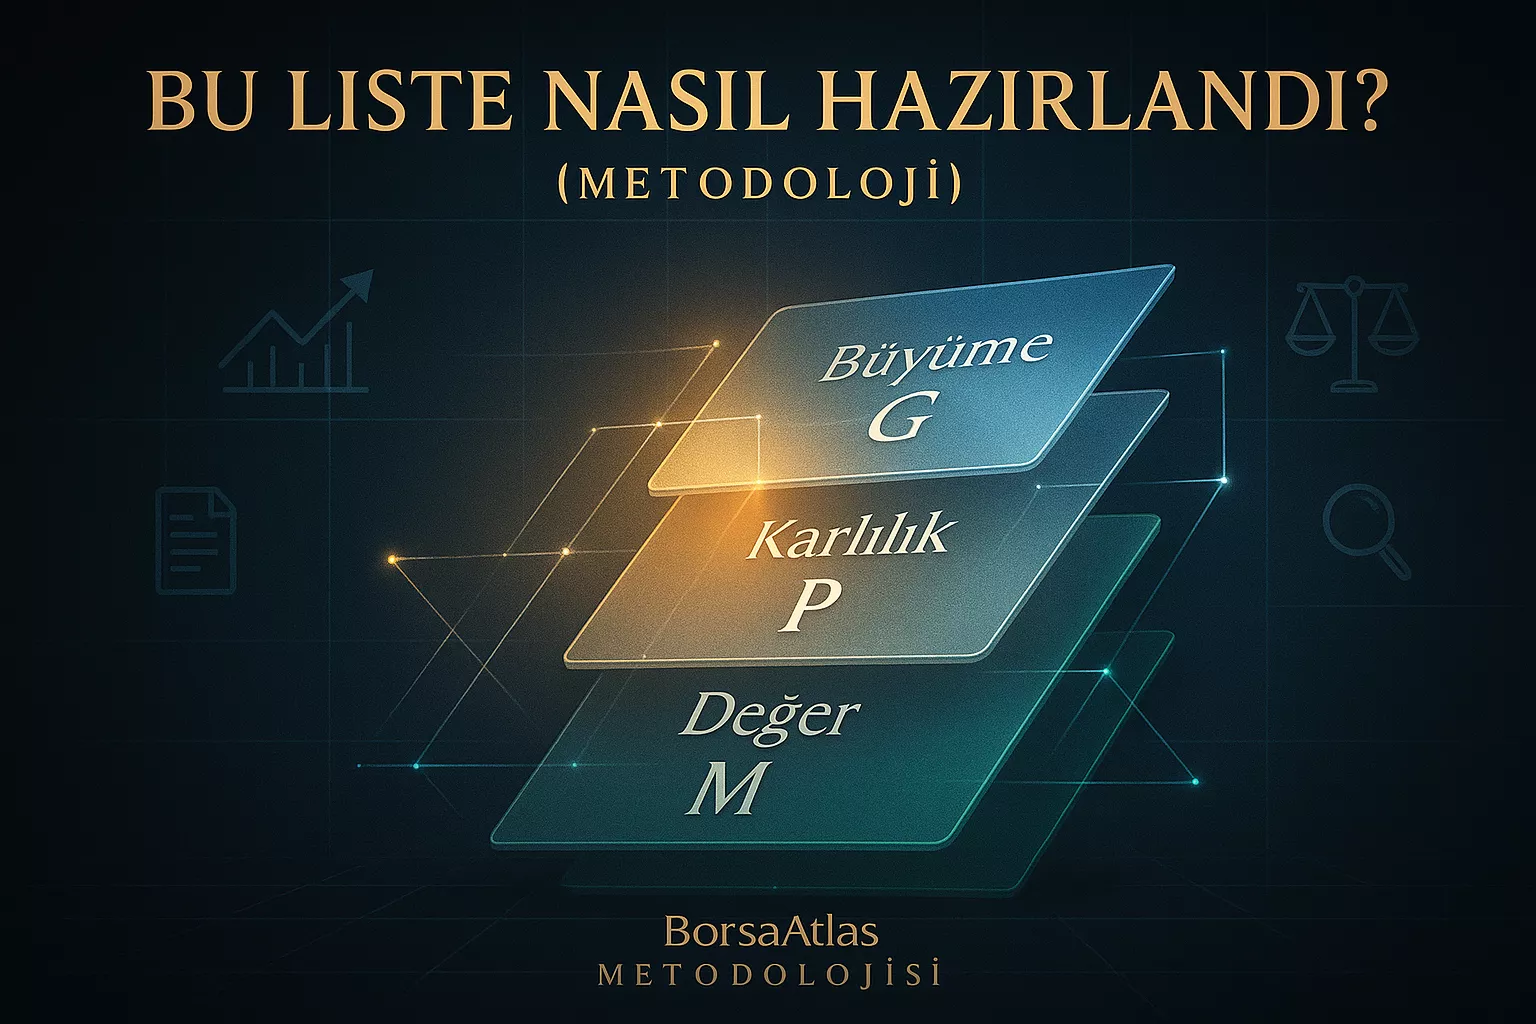
En çok kazandıracak hisseler için hazırlanan BorsaAtlas’ta metodolojimiz tek bir göstergeye yaslanmaz. Temel, teknik ve davranışsal veriyi aynı çatı altında birleştiririz. Böylece “hikâye anlatan” hisseler ile “nakit üreten” hisseler arasında köprü kurar; yalnızca kısa vadeli coşkuya değil, sürdürülebilir büyümeye odaklanırız.
Aşağıdaki başlıklarda, 2025’in ikinci yarısında yayımladığımız “En Çok Kazandıracak Hisseler” listesinin arka planını—yani hangi kaynakları kullandığımızı, nasıl filtreleme yaptığımızı ve seçimde hangi kriterlere ağırlık verdiğimizi—BorsaAtlas metodolojisi olarak şeffaf biçimde açıklıyoruz.
Veri Kaynakları ve Zaman Aralığı
BorsaAtlas metodolojisi üç katmanlı veri beslemesine dayanır. Birincil kaynak olarak KAP bildirimleri, faaliyet raporları, yatırımcı sunumları ve BIST günlük verilerini kullanırız.
İkincil kaynak olarak sektör raporları, aracı kurum analizleri, resmi istatistikler (TÜİK, TCMB) ve global emtia/kur veri akışlarını dahil ederiz. Davranışsal katman için haber akışı, sosyal etkileşim göstergeleri ve sentim analizi gibi yüksek frekanslı sinyalleri izleriz.
Zaman aralığını iki pencerede yönetiriz: ana trend penceresi (son 36 ay) ve momentum penceresi (son 90 gün). İlk pencere, şirketin yapısal hikâyesini; ikinci pencere, katalizörlerin fiyatlanma ritmini gösterir. Böylece “geçmişte kalmış başarıyı” değil, “geleceğe taşınabilir ivmeyi” yakalamayı hedefleriz.
Veriyi ham hâliyle kullanmayız; enflasyon muhasebesi, bedelli/bedelsiz ve temettü etkilerini arındırır; sektörel mevsimsellikleri normalize ederiz. Ayrıca AVWAP, hacim profili ve anomali taramalarıyla “veri kirini” temizler, sinyalin güvenilirliğini artırırız.
Seçim Kriterleri (Büyüme, Kârlılık, Değerleme, momentum)
Büyüme (G): Sürdürülebilir büyüme için yalnızca yıllık ciro artışı değil, organik büyüme kalitesi ve sipariş birikimi/geri görünürlük dikkate alınır. İhracat payı yüksek, döviz geliri istikrarlı ve kapasite artış takvimi net şirketler büyüme puanında öne çıkar.
Kârlılık (P): FAVÖK marjı, serbest nakit akımı dönüşümü ve çalışma sermayesi verimi BorsaAtlas puanlamasında ağır basar. Tek seferlik kalemler arındırılır; FAVÖK → FCF köprüsünde süreklilik hedeflenir. Nakit üretemeyen “kâğıt üzerindeki kârlılık” listede avantaj sağlamaz.
Değerleme (V): F/K ve FD/FAVÖK tek başına yeterli değildir. Döngüsel sektörlerde tepe/çukur normalizasyonu, büyüme ayarlı PEG, varlık yoğun işlerde PD/DD + yeniden kurulum maliyeti bakışını birlikte kullanırız. Amacımız “ucuz görüneni” değil, adil değerinin altında fiyatlanan kaliteli nakit akışını seçmektir.
Momentum (M): Fiyat momentumu, haber/katalizör takvimi ve hacim teyidi olmadan tek başına sinyal değildir. AVWAP üstü kalıcılık, kırılım–retest davranışı ve likidite derinliği ile teyit ararız. Bu sayede geçici coşkudan ziyade kurumsal talep izini yakalamayı amaçlarız.
G–P–V–M dengelemesi: Son aşamada dört sütunu tek bir BorsaAtlas Skoru içinde birleştiririz. Adayın listeye girmesi için en az iki sütunda “yüksek”, diğer ikisinde “orta” not şartı aranır; tek sütundaki olağanüstü performans—örneğin salt momentum—tek başına yeterli görülmez.
Eleme Kriterleri (Likidite, VBTS/tedbir, kurumsal yönetim)
Likidite eşiği: Günlük ortalama işlem hacmi ve alış–satış derinliği düşükse aday elenir. Algoritmalarımız, “tek emirle tahtayı taşıyan” zayıf tahtaları erken safhada diskalifiye eder. Böylece okurun stratejisini uygulayabileceği gerçek işlem yapılabilirlik güvence altına alınır.
VBTS/tedbir geçmişi: Brüt takas, açığa satış/kredili yasakları ve emir paketi tedbirleri sık tekrarlanan hisseler risk puanı yüksek kabul edilir. VBTS aktifken listeye giriş kural olarak yapılmaz; tedbir kalktıktan sonra en az iki hafta izleme penceresi uygulanır. Bu disiplin, “tahta yapısı kaynaklı suni hareketleri” filtreler.
Kurumsal yönetim ve şeffaflık: Geç açıklamalar, tutarsız KAP akışı, bağımsız denetim çekinceleri ve sık yönetim değişiklikleri kırmızı bayraktır. Büyük ortak işlemleri (ABB, ikincil satış) için lock-up ve kullanım amacı (yatırım/borç azaltımı) net değilse aday beklemeye alınır.
Olağanüstü durumlar: Spekülatif zincirlerde eşzamanlı hareket, şüpheli ilişkili taraf işlemleri, aşırı teminatlı kredi riski ve dava/izin süreçleri gibi unsurlar “otomatik veto” doğurabilir. BorsaAtlas metodolojisi, okuru “kazanç fırsatı var” kadar “uzak durmak gerekir” uyarısıyla da korumayı hedefler.
Sektörel Kırılım – Hangi Temalar Öne Çıkıyor?
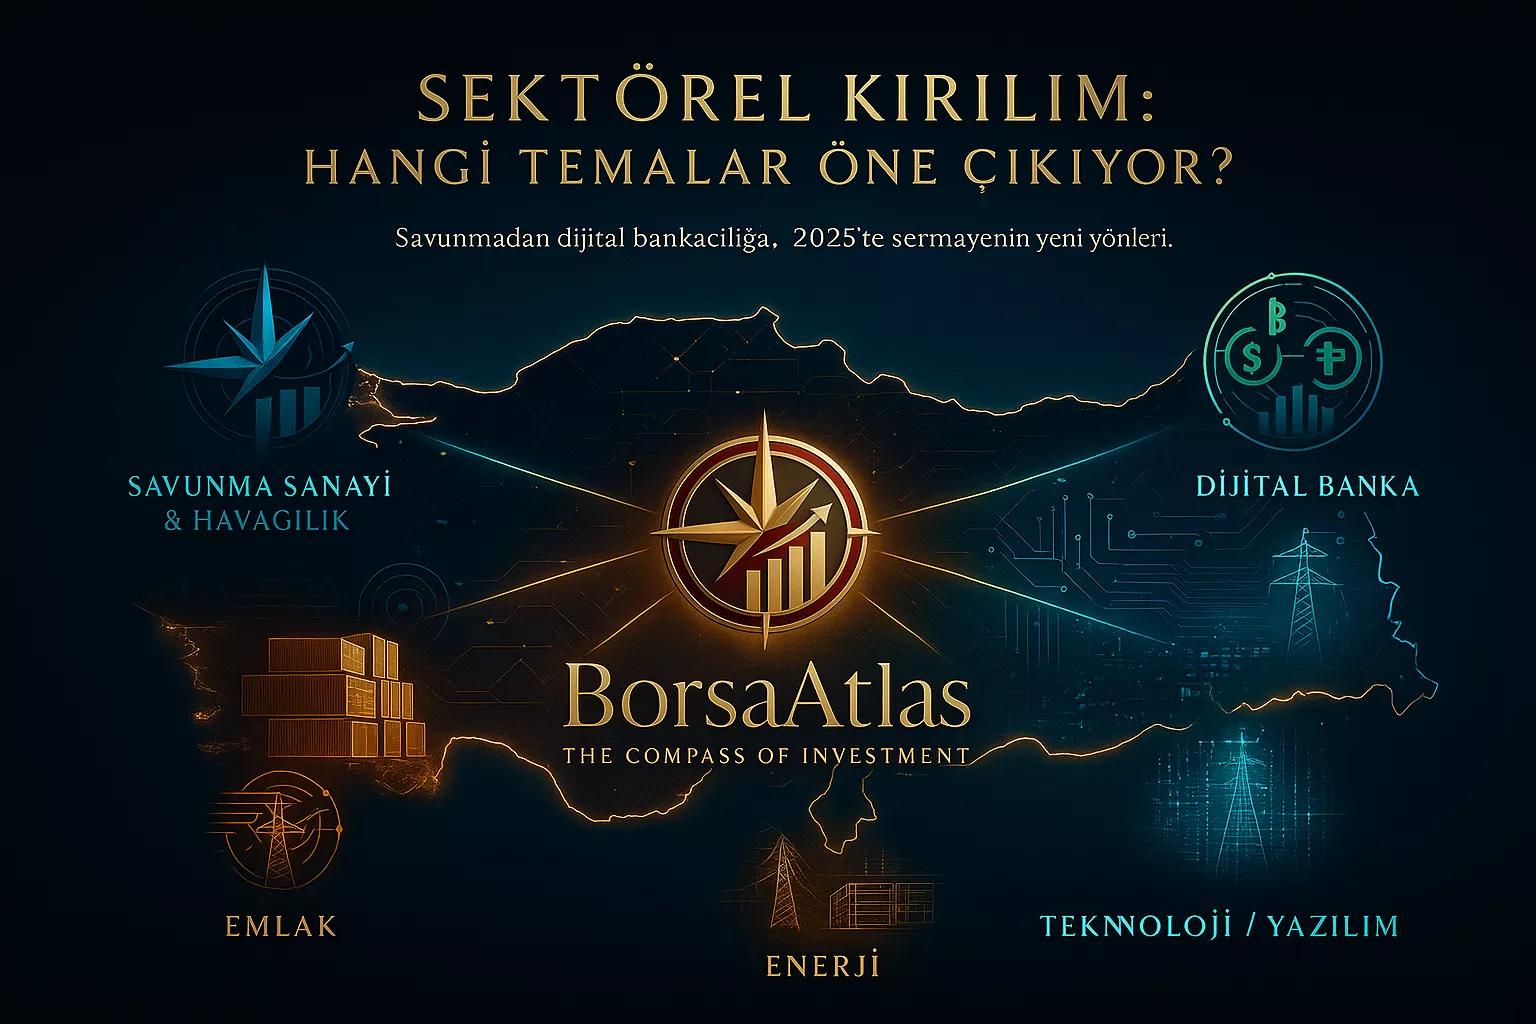
Türkiye’de 2025’in ikinci yarısında en çok kazandıracak hisseler için sermayenin yönünü belirleyen eksenler mevcut. Bunlar savunma–havacılık, dijital bankacılık, indirim perakendesi, enerji & elektrikli ekipman ve teknoloji/ihracat yazılımı olarak öne çıkıyor.
Bu temalar, yalnızca bilanço kalemleriyle değil; sipariş birikimi, kapasite takvimi, fiyatlama gücü ve kur/döngü gibi dış değişkenlere karşı dayanıklılık üzerinden ayrışıyor.
Listemizdeki hisseler de tam bu hatlara yaslanıyor: ASELS ve THYAO savunma–havacılığın ölçek ve görünürlük tarafını, ENPRA dijital bankanın birim ekonomisini, BİMAS indirim modelinin nakit üretimini, ASTOR–ALFAS elektrikleşme ve şebeke yatırımlarının uzun soluklu talep eğrisini; EMKEL niş tedarik zincirinde hızlı döngüyü; SASA ise entegre petrokimya vizyonunu temsil ediyor.
Savunma & Havacılık
Türkiye’nin savunma ekosistemi uzun vadeli programlar ve döviz bazlı kontratlarla çalıştığı için, dalgalı dönemlerde bile nakit görünürlüğü yüksektir. Sipariş birikimi arttıkça ciro “kilitlenir”; teslimat takvimleri kârlılığı daha öngörülebilir kılar. Bu çerçevede ASELS; hava savunma, radar, EH ve platform elektroniği gibi dikeylerde entegrasyon kabiliyeti sayesinde hikâyesini tek bir ürüne değil geniş bir teknoloji sepetine yayarak riski seyreltir.
Havacılık tarafında ağ etkisi ve hub avantajı belirleyicidir. THYAO’nun filo gençleşmesi birim maliyetleri düşürürken, Turkish Cargo/SMARTIST hattı yolcu döngüsüne düşük korelasyonlu ikinci bir motor yaratır. Talep yavaşladığında dahi kargo ve transit akışındaki ölçek, doluluk ve fiyatlama gücünü korumaya yardımcı olur.
Jeopolitik başlıklar ile tedarik–motor gecikmeleri kısa vadede oynaklık üretebilir; ancak savunmada sözleşme yaşam döngüsü, havacılıkta ise kapasite planlaması ve hat çeşitliliği uzun vadeli değer için ana dayanaklardır. Bu dayanaklar güçlü kaldıkça trend bozulmaz, sadece ritim değişir.
Bankacılık & Dijital Banka Hikâyeleri
Dijital bankacılıkta birim ekonomisi büyümenin kalitesini belirler. En çok kazandıracak hisseler arasında olan ENPRA’nın düşük maliyetli mevduat tabanı, yalın ücret/komisyon mimarisi ve çapraz satışa açık ürün rafı, sürdürülebilir büyüme için sağlam bir zemin oluşturur.
Spin-off sonrası bağımsız değerleme etkisi kısa vadede volatilite yaratabilse de, orta vadede iş modelinin verimliliği belirleyici olur.
Başlangıç dönemlerinde serbest dolaşım düşüklüğü “arz kıtlığı” ve hızlı fiyat hareketleri doğurabilir. Bu nedenle BorsaAtlas yaklaşımı, olay takvimi (pay devri, kilitlenme koşulları, raporlama periyodu) netleşmeden agresif ağırlık artışını tercih etmez; önce şeffaflık ve işlem yapılabilirlik gelir.
Faiz rejimi, yeniden fiyatlama boşlukları ve rekabet baskısı marjlar üzerinde dalga yaratır. Bu yüzden NIM, ücret/komisyon kompozisyonu, aktif kalitesi ve CIR birlikte izlenir; anlatı mutlaka veriyle sınanır.
Sonuç olarak dijital oyuncularda büyümenin “kampanya iskontosu”ndan değil, sürdürülebilir birim ekonomisinden geldiğini görmek esastır. Hızlı müşteri kazanımı, operasyonel gider/gelir oranına kalıcı verim olarak dönmüyorsa prim hak etmez.
Perakende (İndirim Modeli & Özel Marka)
İndirim perakendesi yüksek devir hızı ve ölçek avantajıyla çalışır; düşük birim marj, geniş coğrafi ağ ve tedarikte pazarlık gücü sayesinde telafi edilir.
BİMAS, özel marka penetrasyonu ve sade SKU yönetimiyle enflasyon dönemlerinde dahi müşteri trafiğini koruma eğilimindedir; bu da tek çeyreklik kâr dalgalanmalarını hacim ve nakit üretimiyle dengeleme kabiliyeti sağlar.
Coğrafi yayılım (Fas, Mısır) ve format karması (hard-discount + FİLE) volatiliteyi seyreltir, döviz bazlı gelir kanalı yaratır. Operasyonel tarafta enerji verimliliği ve dağıtım optimizasyonu, brüt marjı destekleyen “görünmez kaldıraç” olarak çalışır; küçük yüzde iyileşmeleri bile ölçek nedeniyle anlamlı değer üretir.
Regülasyon ve yoğun rekabet kısa vadede fiyat/karışım üzerinde baskı kurabilir. Bu yüzden BorsaAtlas izleme setinde SSSG, sepet büyüklüğü, özel marka payı ve net nakit/borç dinamikleri, tek bir kâr kaleminden daha ağır basar.
Enerji & Elektrikli Ekipman / Şebeke Yatırımları
Küresel elektrifikasyon ve şebeke modernizasyonu, trafodan anahtarlama ekipmanına kadar yerli üreticiler için çok yıllı talep görünürlüğü doğuruyor. ASTOR, geniş ürün karması ve ihracat coğrafyasıyla sipariş akışını çeşitlendirirken; yeni tesis ve otomasyon yatırımları ölçek ekonomisini büyütür, FAVÖK marjında kalıcı iyileşme alanı açar.
Güneş tarafında ALFAS’ın panel kapasitesi ve EPC sözleşmeleri görünür ciro hattını Besler. Teknoloji katmanı (TOPCon) ve dikey entegrasyon girişimleri (hücre JV) marj oynaklığını düşürme potansiyeli taşır. Ancak modül fiyat döngüsü ve tahsilat takvimi sıkı yönetilmezse, büyüme ölçeğe rağmen nakit üretimine geç yansıyabilir.
OG–YG ekipmanında niş uzmanlık rekabet avantajı sağlar. EMKEL gibi tedarikçilerde ürün yetkinliği önemli olsa da, ihale/proje bazlı gelir yapısı tahsilat ve işletme sermayesi stresine açıktır.
VBTS/tedbir geçmişi ve düşük derinlik teknik hareketleri büyütebilir; bu nedenle “işlem yapılabilirlik” filtresi (likidite/derinlik eşiği) vazgeçilmezdir.
Petrokimya zincirinde SASA, entegre yatırım vizyonu (PTA vb.) ile yapısal maliyet avantajı hedefler. Ancak büyük ortak işlemleri (ABB vb.) kısa vadede arz baskısı yaratabileceğinden, yatırım finansmanı takvimi ve lock-up koşulları yakından izlenmelidir.
Enerji-elektrikli ekipman sepetinde hammadde (bakır/çelik) ve kur riski marj hassasiyetinin ana belirleyenleridir. BorsaAtlas çerçevesinde hedge/distribüsyon sözleşmeleri, avans/teminat yapısı ve EPC tahsilat döngüsü; gelir tablosu kadar bilanço kalemleri üzerinden de okunur.
Teknoloji & Yazılım (ihracat/kur koruması)
Yazılım/ihracat profillerinde gelirlerin döviz bazlı olması doğal koruma sağlar. Yüksek brüt marj yapısı, ciro büyüdükçe faaliyet kaldıraç etkisini hızla devreye alır.
En çok kazandıracak hisseler için BorsaAtlas bakışı saf büyümeyi değil, NRR/ARPU, nakit dönüşümü ve müşteri konsantrasyonunu esas alır. Tek proje bağımlılığı ve zayıf tahsilat disiplini ağır iskonto nedenidir.
Bu yazıdaki çekirdek hisseler savunma, enerji, perakende ve havacılıkta yoğunlaşsa da, teknoloji bileşeni portföye “uydu ağırlık” olarak eklenebilir. Ürün-pazar uyumu kanıtlanmış, ihracat kanalı derinleşen ve FAVÖK→FCF köprüsü çalışan yazılım profilleri; ana temaların oynaklığını dengeleyen büyüme odaklı tamamlayıcılar olarak konumlandırılır.
Değerleme Kontrol Listesi
Dalgalı piyasada fiyatlar hızla değişir; ama değer daha yavaş hareket eder. Bu yüzden her hisseyi, önce basit ama sağlam bir çerçeveyle okumak gerekir. Bu kontrol listesi, en çok kazandıracak hisseler arayışında “fiyat” ile “değer”i ayırman için bir pusula sunar.
En çok kazandıracak hisseler için rakamları tek başına değil; sektör, döngü ve şirketin hikâyesiyle birlikte görmen hedeflenir.
Uygulama basittir: Önce bilanço ve nakit akımını kontrol edersin, sonra büyümenin kalitesine bakarsın, en son da fiyatın bu tabloya ne kadar iskontolu veya primli olduğunu ölçersin. Böylece kısa vadeli gürültüden arınır, kararını verilere dayalı ve tekrar edilebilir bir yöntemle verirsin.
F/K, FD/FAVÖK, PD/DD nasıl okunur?
F/K kısa vadede dalgalanır; tek başına “ucuz/pahalı” demez. FD/FAVÖK, operasyonel gücü daha iyi yakalar; kapasite artışı ve ihracat marjı yükseldikçe bu oran düşebilir. PD/DD varlık tabanına bakar; yüksek CAPEX döneminde defter değeri hızla büyürken piyasa geriden gelebilir. Oranlar mutlaka sektör ortalaması ve döngü fazı ile birlikte okunmalı.
Büyüme Ayarı (PEG, organik/inorganik ayrımı)
PEG, büyümeyi F/K ile dengeleyen pusuladır. Organik büyüme (mevcut iş) ile inorganik büyüme (yeni tesis, satın alma) ayrılmadan PEG anlamlı olmaz. Tesisi devreye alma, sipariş akışı ve kapasite kullanım oranı netleşiyorsa, büyüme kalitesi artar ve değerleme indirimi azalır.
Nakit Akımı ve Net Borç / FAVÖK eşiği
Serbest nakit akımı sürdürülebilir değilse, kâr kalemleri tek başına yeterli değildir. Net Borç/FAVÖK 3x altına iniyorsa bilanço daha güvenlidir; 3–4x bandı “yakından izleme”, üstü “risk yönetimi” gerektirir. Nakit döngüsü, tahsilat süresi ve yatırım takvimi bu eşiğin altına inişi belirler.
Aday Hisselerde Hızlı Kartlar (Özet Tablolar)
Borsa Atlası Bülteni
Yatırım analizleri ve piyasa gelişmeleri doğrudan mailinde.
Bu tablo, en çok kazandıracak hisseler adaylarını “neden şimdi?”, izlenecek metrikler, yakın katalizörler ve özet risk faktörleriyle bir arada sunar.
Her satır, yatırım kararlarında temel dayanak noktalarını hızlıca görmeni sağlar.
Şirket Adı Neden Şimdi? Takip Metrikleri Yakın Katalizör / Tarihler Risk Özeti Enpara (ENPRA) – Spin-off sonrası bağımsız fiyatlama fırsatı
– 8M+ müşteri, düşük maliyetli dijital mevduat
– Arz kısıtlılığı nedeniyle potansiyel sıkışmaNIM, mevduat büyümesi, aktif kalitesi, komisyon gelirleri PÖİP işlem başlangıcı, ilk bağımsız bilanço açıklaması Başlangıçta yüksek volatilite, dijital rekabet baskısı Aselsan (ASELS) – 16 milyar ’lık rekor sipariş birikimi
– Hava savunma ve radar projeleriyle gelir görünürlüğü
– Döviz bazlı marj dayanıklılığıFAVÖK marjı, sipariş girişi, teslimat takvimi, ihracat payı “Çelik Kubbe” teslimatları, yeni kontrat duyuruları Jeopolitik risk, proje takvimi kaynaklı nakit dalgalanması Astor Enerji (ASTOR) – İhracat payı %50+; 90+ ülke erişimi
– Yeni fabrika ile kapasite artışı
– Olası spin-off (şarj) değeriFAVÖK marjı, ihracat payı, hat kullanım oranı, sipariş akışı Yeni fabrika devreye alımı, bölünme onayı Girdi maliyetleri (bakır/çelik) ve kur oynaklığı Alfa Solar (ALFAS) – 1,98 GWp panel kapasitesi, otomasyon artışı
– 38,5 milyon ’lık sipariş, EPC projeleri
– Zorlu JV ile dikey entegrasyonPanel ASP, EPC tahsilat süresi, FAVÖK marjı, üretim verimi Kuzey fabrika hattı tamamlanması, JV ilerleme raporu Küresel modül fiyat baskısı, EPC tahsilat riski Türk Hava Yolları (THYAO) – 2033’e kadar 813 uçaklık filo hedefi
– SMARTIST projesiyle kargo ölçeği büyüyor
– İstanbul hub avantajı, yüksek dolulukDoluluk (LF), RASK–CASK farkı, kargo tonajı, filo teslimatları Airbus teslimat takvimi, SMARTIST Faz-2 ilerlemesi Motor bakım gecikmeleri, yakıt fiyatı ve kur riski Bim Mağazalar (BİMAS) – 14.000+ mağaza, yüksek özel marka payı
– FİLE formatı ve yurtdışı büyümesi
– Güçlü nakit pozisyonuEBITDA marjı, satış büyümesi, özel marka oranı, mağaza açılışları FİLE genişleme takvimi, yeni bölge açılışları Artan enerji/personel maliyetleri, regülasyon baskısı Emek Elektrik (EMKEL) – Niş OG–YG trafo üretimi, yeni ihracat pazarları
– 2025’te hızlanan sipariş akışı
– Yeni yönetim ve iş ortaklıklarıFAVÖK marjı, ihracat payı, nakit döngüsü, ticari alacaklar Yeni sipariş KAP duyuruları, VBTS kalkış tarihleri Yüksek volatilite, likidite riski, sık tedbir geçmişi SASA Polyester (SASA) – 25 milyar entegre yatırım planı
– PTA devreye girişiyle maliyet avantajı
– geri alım programı desteğiNet borç/FAVÖK, PTA üretim oranı, yatırım ilerleme takvimi PTA tesis devreye alımı, yeni yatırım fazları Büyük ortak satışları, finansman yükü, döngüsel risk
Sonuç
En çok kazandıracak hisseler: 2025’te hikâye+bilanço odaklı adaylar ENPRA, ASELS, ASTOR, ALFAS, THYAO, BİMAS, EMKEL, SASA. Ölçütler: büyüme, kârlılık, değerleme, momentum; katalizör ve nakit akımı takibi. Risk/likidite–VBTS kontrolü ve disiplinli pozisyon yönetimi şart.
Piyasa dalgalı; ama veri, disiplin ve sabır değişmiyor. Bu yazıda, farklı sektörlerde ölçeği, marjı ve nakit üretimiyle öne çıkan şirketleri bir araya getirdik.
Hikâye ile bilanço arasındaki köprüyü kurarken; sipariş akışı, kapasite takvimi, döviz geliri ve borçluluk gibi çıpalara baktık. Böylece “fiyat gürültüsü”nden ayrışan, sürdürülebilir büyüme ihtimali taşıyan adayları netleştirdik.
Unutma: en çok kazandıracak hisseler tek bir sezgiyle değil, yinelenebilir bir süreçle seçilir. Değerleme kontrol listesi, hızlı kartlar ve risk özetleri bunun için var. Katalizör takvimini izle, nakit akımına odaklan, pozisyon boyutunu yönet.
Fırsat kadar risk de gerçektir; kararların, kendi hedeflerin ve dayanma eşiğinle uyumlu olmalı. Bu çerçeveyle, 2025’in geri kalanında da rasyonel kalabilir ve dalgayı yönüne çevirebilirsin.
Sık Sorulan Sorular
“Tavan” öngörüsü kesin yapılmaz. Ancak olasılığı artıran ipuçları vardır: güçlü haber veya katalizör, artan hacim, AVWAP üstü kalıcılık, derinlikte alıcı yoğunluğu ve kısa serbest dolaşım.
Temel tarafta ise görünür sipariş, kapasite artışı ve sağlıklı nakit akımı destekleyicidir.
Yine de “tavan avcılığı” yüksek risklidir; pozisyon boyutu ve zarar-kes şarttır. Bu çerçeve, en çok kazandıracak hisseler taramasında da çekirdek filtredir.
Tek bir “en çok kazanan” kişi yoktur; dönem, strateji ve risk profiline göre değişir. Üstelik doğrulanabilir kamu verisi sınırlıdır.
Kişi aramak yerine yönteme odaklan: net strateji, risk yönetimi, tekrarlanabilir süreç ve sabır.
Borsa İstanbul’da 1 lot = 1 adet hisse senedidir. Emir ekranında gördüğün “lot”, doğrudan pay adedini ifade eder.
Cevap; dönem seçimi, temettü ve bölünme etkisine göre değişir.
Doğru ölçüm için “toplam getiri”ye bakmak gerekir: fiyat değişimi + bedelsiz/bölünme düzeltmesi + net temettü.
Ardından endeksle (ör. BIST 100) göreli getiri karşılaştırması yapılmalıdır.
Somut liste çıkarmak için KAP/BIST verileri bu yöntemle taranmalıdır; bu nedenle “tek doğru liste” yoktur, yöntem vardır.
Kaynakça (Referanslar)
- Sürdürülebilir Büyüme: 2025’te Rekor Yeni İhracat Sözleşmeleri (H1 2025) — ASELSAN Investor Relations. (Aselsan)
- Ağustos 2025 Trafik Sonuçları (THY) — Turkish Airlines Investor Relations. (Fintables)
- Veriler & Endeksler (Güncel BIST Piyasa Verileri) — Borsa İstanbul. (Borsa İstanbul)
- KAP Bilgilendirme: Şirket Duyuruları ve finansal raporlar — Borsa İstanbul – KAP Bilgilendirme Sayfası. (kamuyu aydınlatma platformu | Borsa İstanbul A.Ş.” href=”https://www.borsaistanbul.com/sirketler/kamuyu-aydinlatma-platformu?utm_source=chatgpt.com”>Borsa İstanbul)
- Defense News Top 100 – 2025 (Küresel Savunma Şirketleri Sıralaması) — Defense News. (people.defensenews.com)