


Marmara Holding (MARMR), Polisan Holding’in kısmi bölünmesi sonrası Borsa İstanbul’da serbest marjla işleme başlayan en taze spin-off örneklerinden biri. Referans fiyat 1,356 TL olarak ilan edildi ve paylar 16 Eylül 2025’te işlemlere açıldı; bu bilgi Borsa İstanbul’un “özsermaye halleri” prosedürü kapsamında yayımlanan duyurularda yer aldı.
Açılıştan sonraki ilk ayda fiyat keşfi sert oldu: halka arz benzeri talep akışıyla en düşük 1,46 TL’den (açılış bölgesi) 9 Ekim’de 8,12 TL’ye uzanan hızlı bir ralli, ardından keskin bir düzeltme izledik. Bu tepe ve dip değerleri, platform verilerinde net görülebiliyor.
Bu yazıda MARMR’de ilk büyük düzeltmenin olası derinliği ve teknik olarak nereden tepki üretmesinin bekleneceğini; ayrıca spin-off hisselerde Borsa İstanbul uygulamalarını ve Türkiye’den emsalleri derleyip bir yol haritası çıkarıyoruz. Rakamları, resmi borsa/duyuru kaynaklarına ve veri sağlayıcılara dayandırıyor; dönüş teyidi için izlenmesi gereken göstergeleri ayrı ayrı işaretliyoruz.
Ayrıca Bakınız: MARMR Fiyat Tahmini ve Beklentiler – 2025-2030 #MARMR Yorumu
MARMR’nin “Nasıl” Listelendiğini Doğru Koymak
Referans Fiyat, Serbest Marj ve Açılış Günü
Kısmi bölünmede yeni payın borsada işleme başlaması, Borsa İstanbul’un “özsermaye halleri” mekanizmasına göre ilerler. Bu çerçevede referans fiyat duyurulur; MARMR için bu tutar 1,356 TL olarak ilan edildi ve 16 Eylül 2025’te serbest marjla açılış yapıldı.
Borsa İstanbul’un ilgili metodolojisi, teorik fiyat belirlemede değerleme raporları ve oranların dikkate alındığını açıklar; “özsermaye hallerinde teorik fiyat” dokümanında yöntem şablonu özetlenmiştir.
Dağıtım Oranı ve Endeks Etkisi
Spin-off dağıtımının mekanik kısmında, Polisan hissedarına 1 adet POLHO için 3,9766 adet MARMR tahsis edildiği FTSE Russell endeks duyurusunda geçiyor. Bu tür endeks sağlayıcı notları, kurumsal eylemin oranlarını netleştirmesi açısından faydalı referanslardır.
MARMR’nin fiilî dolaşım oranı da yakın dönem veri ekranlarında ~%21,6 olarak izleniyor; bu oran, fiyatın gün içi sığlaştığı anlarda oynaklığı büyütebilecek bir serbest dolaşım tabanı anlamına geliyor.
“Nereye Kadar Düşer?” — Düzeltme Derinliği İçin Seviye Haritası
İlk dalgada 1,46 → 8,12 TL aralığı görüldüğüne göre (fark 6,66 TL), klasik Fibonacci geri çekilme bölgeleri şöyle hesaplanıyor:
| Bölge | Formül | Seviye (TL) | Ne Anlama Geliyor? |
|---|---|---|---|
| 23,6% | 8,12 − 6,66×0,236 | 6,55 | Sığ “nefeslenme” eşiği; sadece momentum soğumasıysa çalışır. |
| 38,2% | 8,12 − 6,66×0,382 | 5,58 | İlk kuvvetli savunma adayı; iğneli dönüşler sık olur. |
| 50,0% | 8,12 − 6,66×0,50 | 4,79 | Psikolojik eşik; taban onarımı için en makul alan. |
| 61,8% | 8,12 − 6,66×0,618 | 4,01 | Derin düzeltmede “son yüksek olasılıklı” tepki bölgesi. |
| 78,6% | 8,12 − 6,66×0,786 | 2,89 | Aşırı senaryo: kapitülasyon / V-dip veya 2–3 hafta taban. |
Not: Bu hesapların dayandığı tepe/dip değerleri platform verilerinden teyitlidir.
Okuma: MARMR gibi serbest marj açılışlı spin-off’larda %38,2–%61,8 bandı düzeltmelerin en çok “tutunma” verdiği kümeyi oluşturur. Özellikle 4,79–5,58 TL aralığı, hem hızlı talep dönüşlerine hem de birkaç günlük yatay-sıkışma sonrası kırılımla yukarı tepkiye adaydır. 4,01 TL civarı ise “son savunma” karakteri taşır; buraya sarkış çoğu zaman hacim pikli iğne ile olur ve dönüş denemesi getirir.
“Nereden Döner?” — Dönüşün Teyidi İçin Davranış Kontrol Listesi
1) Kapanış ve Eşikler
5,58 TL (Fib 38,2) üstünde günlük kapanış ve bunu izleyen seans 5,80–6,00 bandında kalıcılık: sığ düzeltme bitti okuması güçlenir.
4,79 TL (Fib 50,0) çevresinde uzun alt fitil + yüksek hacim ve ertesi gün 5,00 üzerine atış: dip teyidi adayı.
4,01 (Fib 61,8) altına anlık sarkıp gün sonunda üstüne atış: “wash-out” (son süpürme) senaryosunun tipik imzası.
2) Hacim Profili
Kırmızı (düşüş) günlerinde azalan, yeşil (yükseliş) günlerinde artan hacim: sağlıklı diplenme sinyali. Bu davranış, ilk dalga sonrası “taban” oluşumlarında istatistiksel olarak daha yüksek başarıyla eşleşir.
3) Anchored VWAP (AVWAP)
Açılış gününe sabitlenmiş AVWAP — spin-off’larda sık kullanılan “adil değer mıknatısı”. Fiyatın AVWAP üzerine çıkıp 2–3 gün tutunması, dönüşü hızlandırır. (Yöntem Borsa kuralı değil; piyasa pratiği. AVWAP değeri grafik üzerinde ölçümlenmelidir.)
4) Zamanlama
Spin-off hisselerde ilk 10–25 işlem günü, fiyat keşfi + ilk düzeltme fazının tipik penceresi. MARMR de 16 Eyl → 9 Eki aralığında zirveyi üretti; takip eden iki haftada düzeltme beklenmesi piyasa normlarıyla uyumlu. (Açılış ve erken dönem tarihleri için ilgili duyurulara ve veri ekranlarına bakınız.)
“Neye Dikkat?” — Oynaklık Kaynakları ve Takvim Riski
Kilit Açılmaları / Ek Arz Dinamikleri
Kısmi bölünmelerde bazı pay blokları için 6–12. ay ve 12–24. ay pencerelerinde ek satış imkânı doğabilir; bu, doğrudan fiyat değil ama arz profili ve algı kanalıyla volatilite yaratır. Çerçeve Borsa İstanbul Pay Piyasası Prosedürü ve özsermaye halleri düzeninde tanımlıdır; teorik fiyat ve referans fiyat yaklaşımı resmi metodolojiyle açıklanır.
Endeks Etkileri ve Oranlar
FTSE Russell gibi endeks sağlayıcıların “spin-off ratio” duyuruları (1 POLHO → 3,9766 MARMR) algoritmik endeks fonları ve pasif akımlar için teknik yol göstericidir. Endeks dönemsel güncellemeleri ekstra akış yaratabilir.
Fiilî Dolaşım ve Gün İçi Derinlik
Fiilî dolaşım ~%21,6 bandında gözüküyor. Bu, sığ derinlik pencerelerinde yönlü hareketleri büyütebilir; aynı zamanda tepki yükselişlerini de keskinleştirebilir.
Emsaller: BIST’te Yakın Dönem Spin-Off Vakaları
Polisan Holding → Marmara Holding (MARMR): Kısmi bölünme tamamlanarak yeni şirket serbest marjla işlem görmeye başladı; referans 1,356 TL, başlangıç 16 Eylül 2025.
QNB Finansbank → Enpara Bank (ENPRA): Kısmi bölünme planı onaylı; dağıtım sonrası QNBTR yeniden işleme açılıp Enpara payları serbest marjla başlayacak model borsa duyurusunda çerçevelendi (referans fiyat yöntemini hatırlatan duyuru notları yayımlandı). Süreç, ilgili onay ve takvim tamamlandıkça hayata geçecek.
Türkiye piyasasında doğrudan spin-off ile ayrı kodda listelenme sayısı sınırlı. Bu nedenle MARMR, yakın dönem için nadir ve “temiz” bir karşılaştırma seti sunuyor.
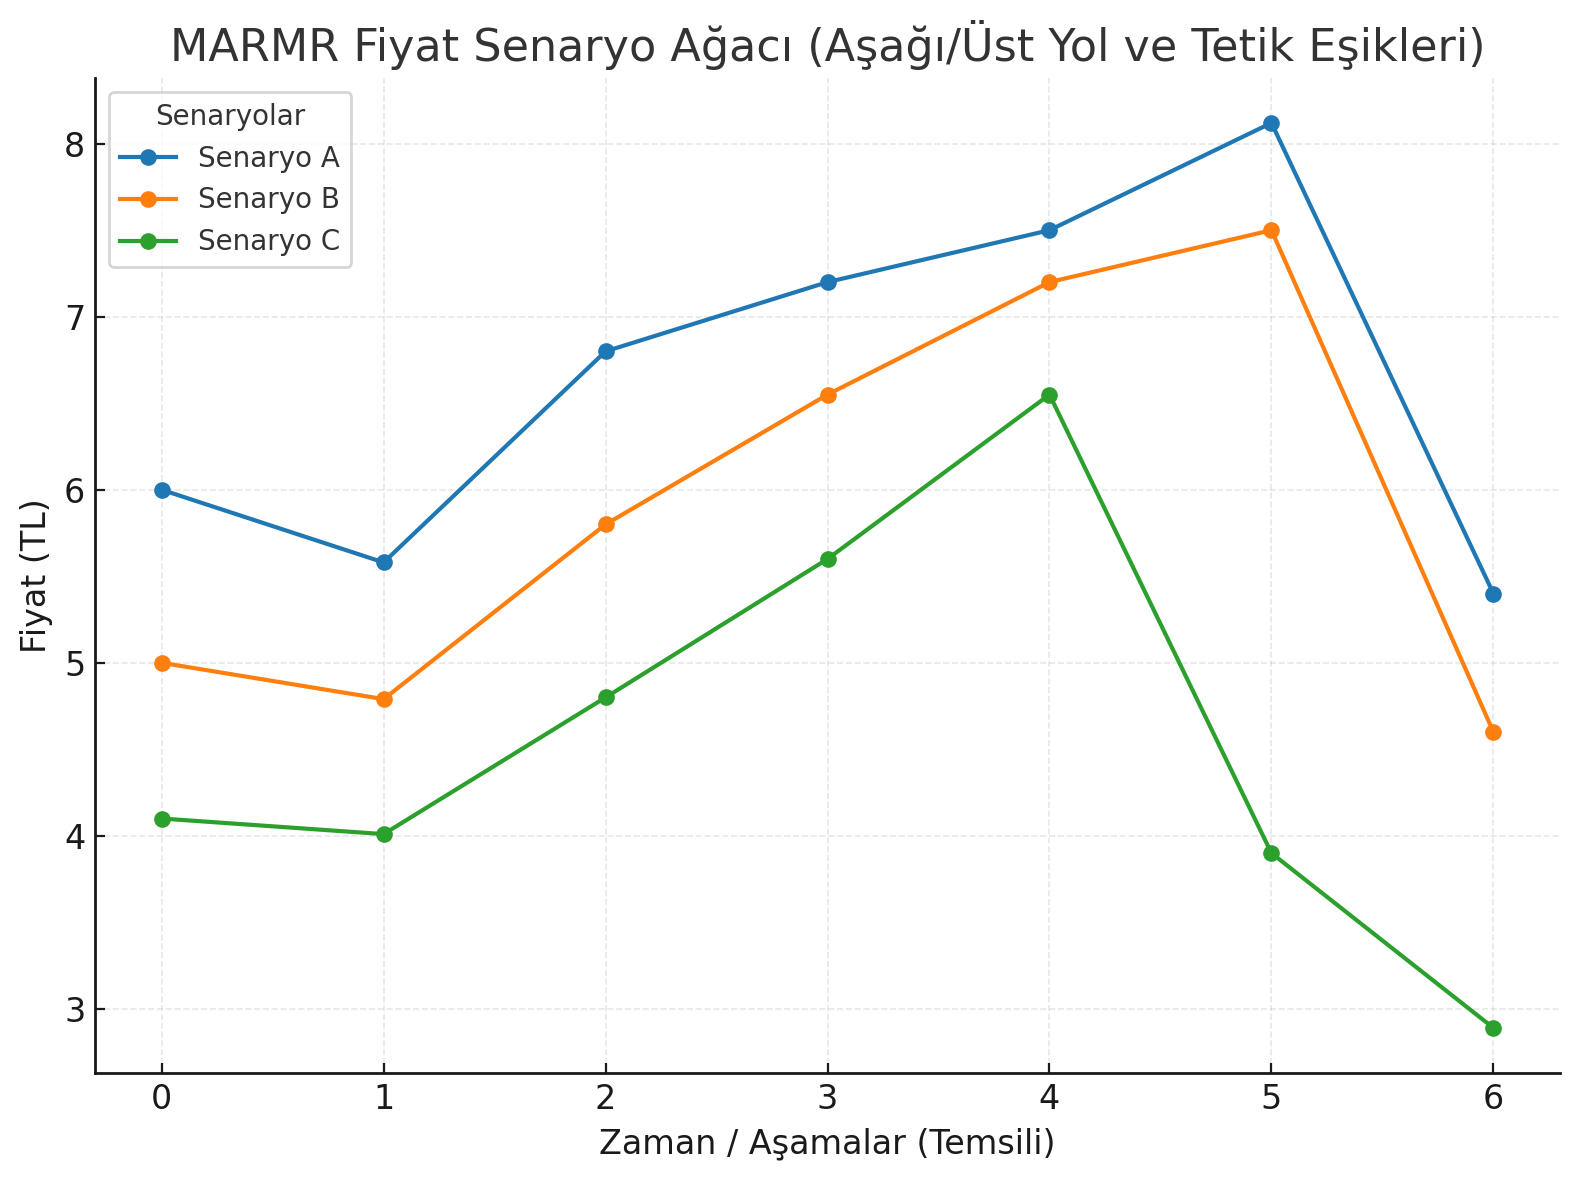
Senaryo Ağacı: Aşağı/Üst Yol ve “Tetik” Eşikleri
Senaryo A — Sığ Düzeltme Biter (Olasılık: Orta/Yüksek)
Nereden? 5,58–6,00 (Fib 38,2 + psikolojik 6,00 eşiği).
Tetik: 5,58 üstü ardışık günlük kapanış; hacimde toparlanma.
Yol: 6,80 → 7,20–7,50 direnç → 8,12 ATH yakınında realizasyon.
Geçersiz: 5,40 altı günlük kapanış (yeniden 5,00 testine açık kapı).
Senaryo B — Dengeli Düzeltme (Baz Senaryo)
Nereden? 4,79–5,00 (Fib 50).
Tetik: 4,70–4,90’da uzun alt fitil + ertesi gün 5,00 üstü kalıcılık.
Yol: 5,80 → 6,55 (23,6) → 7,20–7,50.
Geçersiz: 4,60 altı günlük kapanış.
Senaryo C — Derin Düzeltme / Son Savunma
Nereden? 4,01–4,10 (Fib 61,8).
Tetik: 4,00 altına anlık sarkma (wash-out) + hacim piki, aynı gün üstüne kapanış.
Yol: 4,80 → 5,60 → 6,55.
Geçersiz: 3,90 altı günlük kapanış → 2,89 (Fib 78,6) olasılık dışı değil.
Risk Yönetimi notu: Her senaryoda kademeli yaklaşım istatistiksel olarak daha sağlıklı. Tek tetikle “tam pozisyon” yerine, teyit edici kapalı-üst kapanışları gördükçe eklemek, spin-off’ların yüksek volatilitesinde hatayı küçültür.
“Analistlere Dayalı” Deyince — Dayanak Noktaları
Referans Fiyat & Açılış: Borsa İstanbul’un resmi duyuru akışı ve KAP kaynaklı haber sayfaları; MARMR için 1,356 TL ve açılış tarihi net.
Tepe/Dip & Volatilite: Fiyat serisine ilişkin TradingView veri ekranı (en düşük 1,46; en yüksek 8,12) — teknik seviyelerin tabanı.
Dağıtım Oranı: FTSE Russell endeks teknik notu (1 POLHO → 3,9766 MARMR).
Fiilî Dolaşım: Hangikredi veri ekranı (~%21,62).
Yöntem: Borsa İstanbul’un “özsermaye hallerinde teorik fiyat” metodolojisi.
Bu başlıkların her biri, “fiyat nerede durur?” sorusunu salt grafikle değil, prosedür ve mekanikle birlikte değerlendirmeye imkân tanır.
Uygulanabilir “Kontrol Listesi”
Grafikte katmanla: İlk tepe (8,12) – ilk dip (1,46) setini sabitle; Fib 23,6/38,2/50/61,8/78,6 katmanlarını çiz. (Yukarıdaki sayılarla bire bir uyumludur.)
Hacim rejimi: Kırmızı günlerde kısan, yeşil günlerde artan hacim → olumlu diplenme.
Eşik kapanışlar:
5,58 üstü kalıcılık → Sığ senaryo;
4,79–5,00 dönüş iğnesi → Baz senaryo;
4,01 süpürme + dönüş → Derin senaryo.
Takvim: İlk 10–25 gün olağan oynaklık; 6–12. ay penceresi ek arz riskine açık.
Son Söz: “Nereden Alınır?” Sorusu İçin Disiplin
Spin-off’lar hikâyesi kuvvetli ama oynaklığı yüksek enstrümanlardır. MARMR’de 4,79–5,58 aralığı istatistiksel olarak ilk ciddi tepki için en makul küme; 4,01 ise son yüksek olasılıklı savunma. Dönüş, kapanışlarla ve hacimle teyit edilmedikçe “erken giriş” ısrarı, özellikle fiilî dolaşımı görece sınırlı hisselerde gereksiz risk yaratır.
Unutmayın: Senaryo, seviye ve teyit üçlüsü olmadan tek başına “fiyat düşüyor, ucuz” algısı sağlıklı bir strateji değildir. MARMR’nin açılış prosedürü, referans fiyatı, dağıtım oranı ve tepe/dip verilerini masaya koyduğumuzda; hesaplı, kademeli ve teyide bağlı bir plan, bu tip hisselerde uzun vadeli başarı için en rasyonel yoldur.
Borsa Atlası Bülteni
Yatırım analizleri ve piyasa gelişmeleri doğrudan mailinde.