


MOPAŞ Marketler Zinciri A.Ş. (MOPAS) hissesi son dönemde ciddi bir volatilite sergilemiştir. Halka arz sonrası ilk aylarda zayıf seyreden hisse, 2025 yaz aylarında hızlı bir ralli ile 21 Temmuz 2025’te 58,76 TL ile tüm zamanların en yüksek seviyesini gördü.
Ancak bu zirvenin hemen ardından hisse fiyatı beş iş günü boyunca art arda %10’a yakın düşüşlerle hızlı bir değer kaybı yaşadı ve Temmuz sonunda 31 TL civarına geriledi.
Bu sert geri çekilme sonrası yatırımcılar, hissenin kısa vadede (1-3 ay) ve orta vadede (3-12 ay) ne kadar daha düşebileceğini merak ediyor. Bu raporda MOPAŞ hissesinin teknik ve temel analizini yaparak, destek-direnç seviyeleri, indikatör sinyalleri, finansal performans, sektör dinamikleri ve güncel gelişmeler ışığında kısa ve orta vadeli olası senaryolar ile fiyat hedeflerini değerlendiriyoruz.
Teknik Analiz
Mevcut koşullarda, destek seviyeleri hissenin geçmiş dip noktalarına ve psikolojik eşiklere göre değerlendirilebilir. İlk önemli destek, Temmuz düşüşünde test edilen 30 TL psikolojik seviyesidir. Nitekim 28 Temmuz 2025’te hisse gün içinde 31,10 TL’ye kadar gerileyip bu seviyeden tepki almıştır.
30 TL civarı kısa vadede bir zemin oluşturabilirse, buranın üzerinde kalınması geçici de olsa bir soluklanma sağlayabilir. Ancak 30 TL’nin altında kalıcı olunursa, bir sonraki güçlü destek bölgesi 25-26 TL bandında görünmektedir. Bu bölge, hissenin Haziran sonunda çıkışa başlamadan önce birkaç kez taban oluşturduğu seviyelere denk gelmektedir (Haziran 2025’te yaklaşık 26 TL’den dönmüştü).
En kritik destek ise 22,48 TL ile tanımlanan tüm zamanların en düşük seviyesidir.
Mart 2025’te görülen bu dip nokta, orta vadede “son savunma hattı” olarak önem taşıyor; zira bu seviyenin altı, halka arz fiyatının da (35 TL) ciddi oranda altına inildiği ve şirket değerlemesinin iyice baskılandığı bir alan olacaktır.
Direnç seviyelerine baktığımızda, öncelikle 35 TL civarı göze çarpıyor. 35 TL, şirketin Ocak 2025’teki halka arz fiyatı olup, düşüş öncesinde güçlü bir destek iken şimdi önemli bir direnç konumuna gelmiştir. Kısa vadede olası tepki yükselişlerinde 35 TL civarında satış baskısının artması muhtemeldir. Bunun üzerinde, düşüş öncesi konsolidasyonun gerçekleştiği 40-42 TL bandı bir diğer direnç bölgesi olacaktır.
Nitekim Temmuz ortasında hisse 45 TL’den 58 TL’ye giderken 40-42 TL aralığını hızlı geçmişti ve şimdi bu bölgeye doğru olası bir geri dönüşte teknik dirençle karşılaşabilir. Orta vadede en kuvvetli direnç ise 58-60 TL aralığı (tüm zamanların zirvesi) olarak görülmektedir. Şu anki koşullarda bu seviyeler oldukça uzak görünse de, 58,76 TL zirvesi piyasanın hafızasında kalacak ve uzun vadede pozitif bir senaryoda dahi aşılması zor bir bariyer olarak izlenecektir.
Özetle, destek tarafında 30 TL (kısa vadeli), 25 TL (ara destek) ve 22,5 TL (tarihi dip) seviyeleri takip edilirken; direnç tarafında 35 TL (halka arz seviyesi), 40-42 TL bandı ve 50 TL üzerindeki seviyeler (özellikle 58 TL zirvesi) kademeli olarak önem kazanacaktır.
Fiyat Trendi ve Formasyonlar
MOPAŞ hissesinin fiyat grafiği, 2025 yılı içinde bir “boom-bust” (ani yükseliş ve çöküş) formasyonu sergilemiştir. Aşağıdaki grafikte, hissenin Haziran 2025’te 25-30 TL bandından başlayıp Temmuz ortasına dek hızla 58 TL üzerine tırmandığı, ardından yine aynı hızla gerileyerek Temmuz sonu itibarıyla 30 TL civarına düştüğü görülmektedir.
Bu süreç, teknik açıdan bakıldığında zirvede bir balon/üçgen formasyonu oluştuğunu ve ardından yukarı trendin kırılarak sert bir düzeltme hareketine girildiğini gösteriyor. Özellikle 58,76 TL’lik tarihi zirve seviyesinden sonra gelen satış dalgası, hissede tepe formasyonu (muhtemelen bir “Blow-off top”) oluştuğuna işaret ediyor.
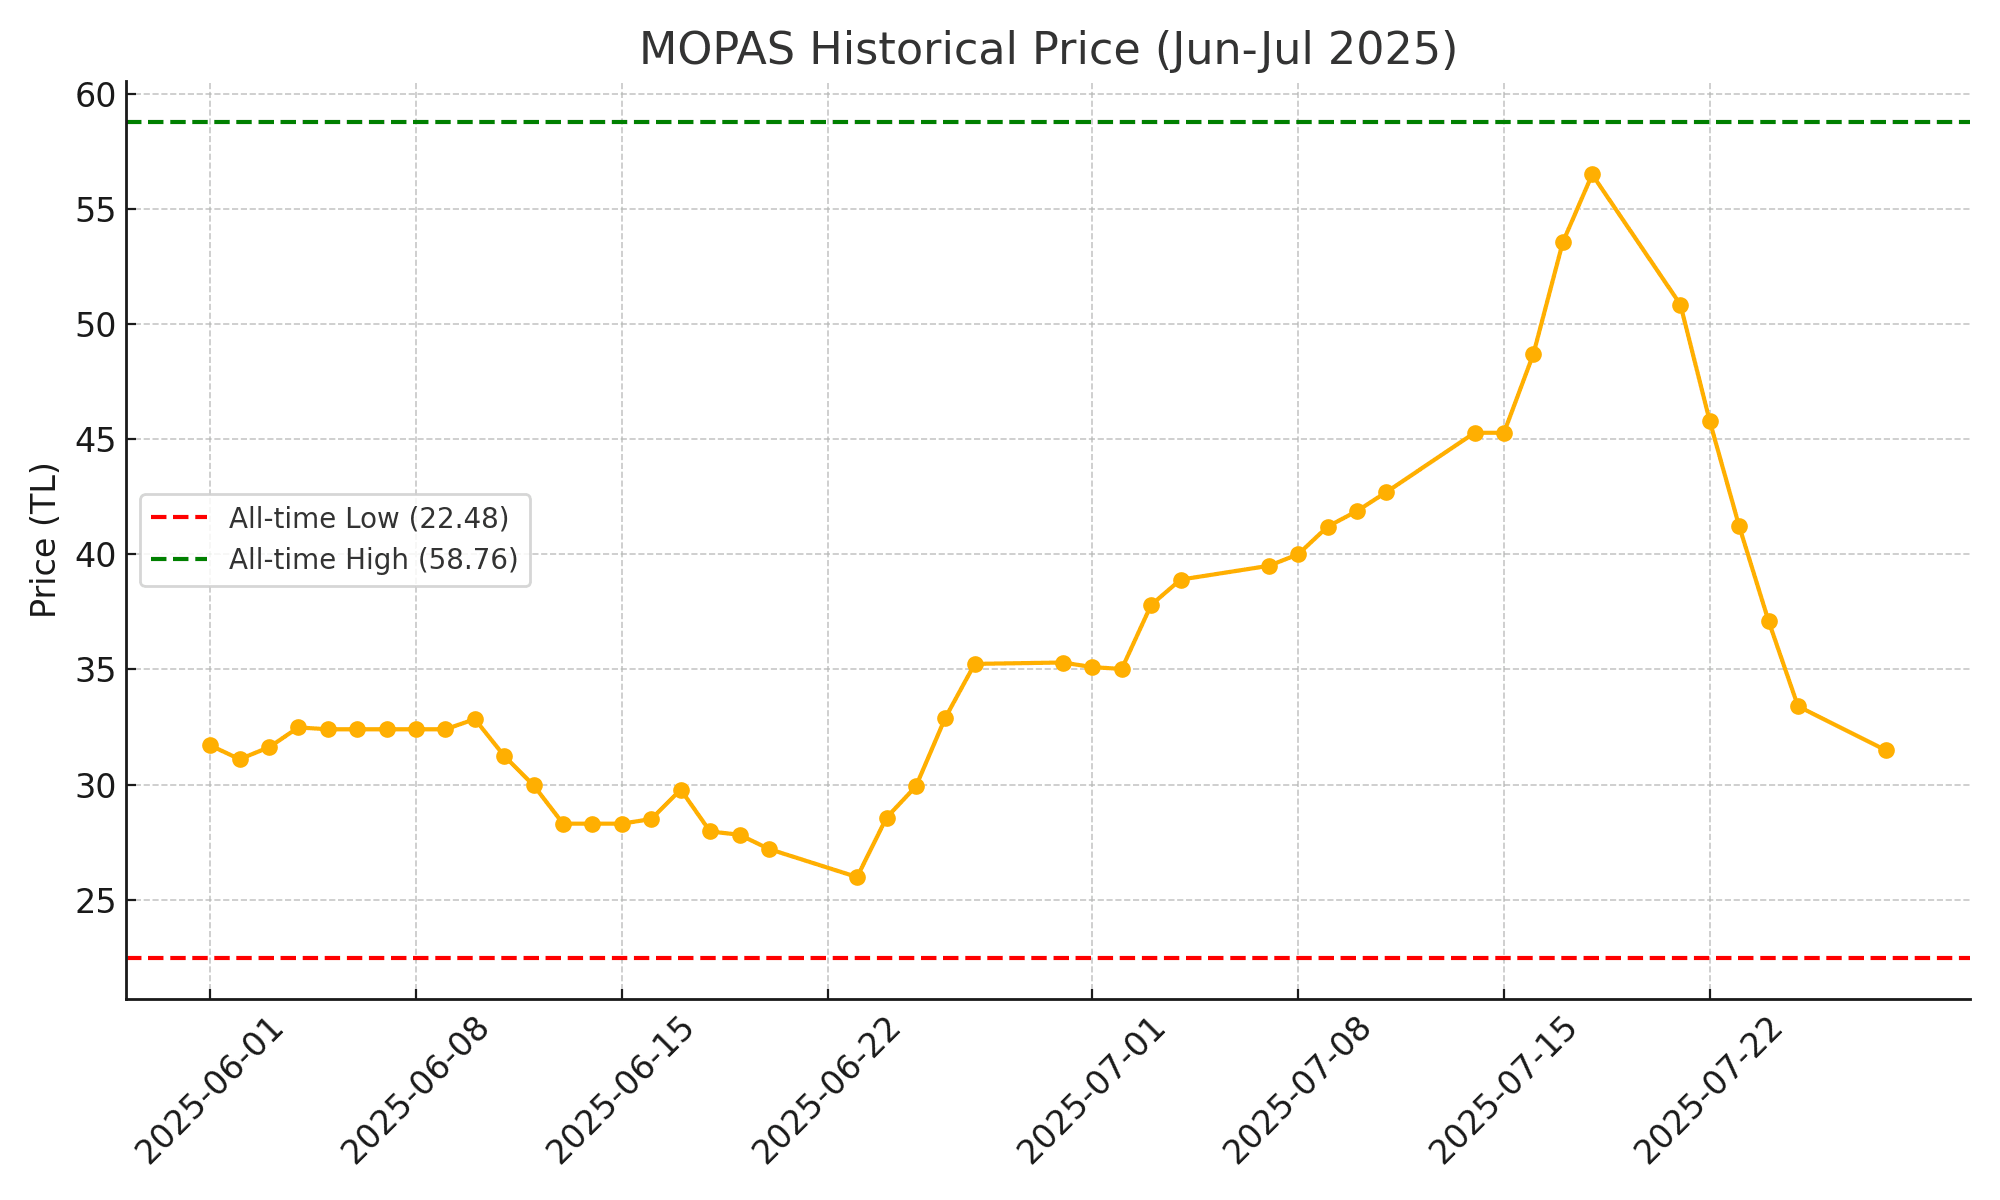
Bu hızlı çöküş esnasında herhangi bir toparlanma formasyonunun oluşmadığı, aksine düşüş trendinin keskin bir şekilde devam ettiği izleniyor. Hisse fiyatı, yükseliş trendini temsil eden kısa vadeli trend çizgisini aşağı yönde kırdıktan sonra panik satışlarla birlikte dik bir düşen kanal içinde hareket etti.
Teknik formasyonlar açısından, bu hareket bir “dikdörtgen hedefli çanak” ya da “V tipi dönüş” sinyali vermekten ziyade bir ani çöküş formasyonu (flash crash benzeri) olarak nitelendirilebilir. Bu da trendin kuvvetle aşağı döndüğünü ve alıcıların kısa sürede tamamen güç kaybettiğini gösteriyor.
Hacim ve İşlem Hareketleri
Fiyat hareketinin yanı sıra işlem hacmi de hisseye dair önemli ipuçları vermektedir. MOPAŞ hissesinde yükseliş döneminde hacim görece ortalama seviyelerde seyrederken, düşüş döneminde hacmin belirgin şekilde arttığı gözleniyor. Özellikle 21-25 Temmuz 2025 arasındaki çakılma sürecinde hacimler tarihi rekor seviyelere çıktı. Örneğin, 24 Temmuz’da yaklaşık 41,6 milyon lot işlem hacmiyle hisse taban fiyata gerilerken, 25 Temmuz’da 45,5 milyon lot ile neredeyse halka açıklık oranına denk miktarda bir devri daim yaşandı.
Bu veriler, düşüşün adeta bir panik satış evresine girdiğini, birçok yatırımcının stop-loss emirlerinin çalıştığını veya büyük pay sahiplerinin satış yaptığı bir kapitülasyon anının yaşandığını göstermektedir.
Nitekim Borsa İstanbul da aşırı volatilite nedeniyle MOPAS hissesi için Volatilite Bazlı Tedbir Sistemi (VBTS) önlemi uygulamıştır. 24 Temmuz 2025’ten 22 Ağustos 2025’e kadar hisseye açığa satış ve kredili işlem yasağı getirilmiştir.
Bu tedbir, hissenin olağanüstü fiyat hareketleri nedeniyle geçici olarak spekülatif işlemlere karşı korunmaya çalışıldığını ortaya koyuyor.
Hacim verileri aynı zamanda yatırımcı profilinin de ipuçlarını veriyor. Halka açıklık oranı sadece %21 olan MOPAŞ’ta düşük halka açık pay adedi nedeniyle hissede dar bir likidite vardı. Temmuz ayında hissenin hızlı yükselişi sırasında bu düşük likidite, fiyatın az miktarda alımla bile hızla yükselmesine yol açtı. Ancak aynı durum düşüşte tersine işledi; düşük halka açıklık ve likidite, satışların da fiyatı çok sert düşürmesine neden oldu.
Kısacası, hacim patlamasıyla birlikte hissenin elde değiştirmesi yaşanmış, yükselişte alım yapan spekülatif yatırımcıların önemli bir kısmı düşüşte hisseden çıkmış görünmektedir. Bu da teknik açıdan bakıldığında, düşüşün büyük ölçüde gerçekleştiği ve zayıf ellerin elendiği şeklinde yorumlanabilir. Ancak yeni denge sağlanana kadar volatilite bir süre yüksek kalabilir.
Teknik Göstergeler ve İndikatörler
Fiyat ve hacimdeki bu çalkantılı seyir, teknik indikatörlere de yansımış durumdadır. Göreceli güç endeksi (RSI) göstergesi, Temmuz ortasındaki zirve sırasında aşırı alım bölgesine yükselmişken, ardı ardına gelen sert düşüşlerle birlikte kısa sürede aşırı satım bölgesine (RSI < 30) gerilediği tahmin edilebilir.
Bu, hissenin kısa vadede çok satılmış olduğunu ve teknik bir tepki yükselişinin oluşabileceğini işaret eder. Benzer şekilde MACD trend indikatörü Temmuz sonuna doğru güçlü bir satış sinyali üretmiştir; MACD çizgisi sinyal çizgisinin altına inerken histogram barları negatife döndü ve ivme kazanmıştır. Bu durum, kısa vadeli momentumun net biçimde aşağı yönlü olduğunu teyit ediyor.
Hareketli ortalamalar da görünümü desteklemektedir. Hisse fiyatı, düşüş öncesi dönem boyunca 20 günlük ve 50 günlük hareketli ortalamalarının üzerinde seyrediyordu; ancak düşüşle beraber önce kısa vadeli 20 günlük ortalama aşağı kırıldı, ardından 50 günlük ortalama (yaklaşık 35-36 TL civarında) da aşağı yönde geçildi. Şu an itibarıyla fiyat tüm temel hareketli ortalamaların altında seyretmekte olup, bu düşüş trendinin hakimiyetini gösteriyor.
Ortalamalar arasında ayrışma da mevcut: 20 günlük ortalama hızla aşağı eğimli ve 50 günlük ortalamayı yukarıdan keserek güçlü bir ölüm kesişimi (death cross) sinyali vermiş olabilir. Bu kesişim orta vadede teknik olarak zayıf bir görünüme işaret eder.
Diğer göstergelerden momentum osilatörleri (örneğin Stokastik RSI veya CCI) dip bölgelerde olabileceği gibi, volatilite ölçüsü ATR’nin (Average True Range) ise Temmuz sonunda belirgin şekilde yükseldiği söylenebilir.
Yani fiyat dalgalanma aralığı genişlemiş durumdadır ki bu da belirsizliğin arttığını gösterir. Bu indikatör verileri, teknik görünümde şimdilik aşırı satım kaynaklı kısa vadeli tepki potansiyeli olsa da trendin kırılmadığını ve temkinli olmak gerektiğini vurguluyor. Trendin tekrar yukarı dönebilmesi için öncelikle 20 günlük ortalamanın duraklatılması ve hacimli alımlarla ilk dirençlerin geçilmesi gerekecek.
Özetle teknik analiz, MOPAS hissesinde sert düşüş sonrası zayıflayan bir teknik görünüm ortaya koymaktadır. Aşırı satım bölgesindeki indikatörler kısa vadede tepki alımları gelebileceğini ima etse de, trendin aşağı yönlü olması nedeniyle destek seviyelerinin tutunup tutunamayacağı kritik olacaktır.
Fiyatın 30 TL altına sarkması halinde teknik satışların yeniden ivmelenmesi beklenebilirken, 35 TL üzeri kapanışlar sağlanmadan düşüş trendinin kırıldığı teyit edilemeyecektir. Bu bağlamda, yatırımcıların destek-direnç noktalarına ve hacim hareketlerine dikkat ederek, indikatörlerin verdiği sinyalleri de teyit amacıyla izlemeleri önerilir.
VBTS devrede: Açığa satış ve kredili işlem yasağı 22 Ağustos’a kadar
Borsa İstanbul, 24 Temmuz 2025 seans başından 22 Ağustos 2025 seans sonuna kadar MOPAS paylarında açığa satış ve kredili işlem yapılmasını yasakladı. Duyuru, kamuyu aydınlatma platformu (KAP) üzerinden paylaşıldı. Böylece hissede kısa vadeli oynaklığı dizginlemeye dönük önlemler devreye alınırken, yatırımcıların emir tekniği ve kaldıraç kullanımı sınırlanmış oldu.
Tedbirin kapsadığı dönemde, piyasadaki fiyat keşfi büyük ölçüde nakit alım-satım dengesine ve haber akışına duyarlı kalacak. Uzmanlar, VBTS kararlarının tek başına trendi tersine çevirmek amacı taşımadığını; başlıca amacın aşırı volatilite ve kaldıraçlı işlemler kaynaklı “sistemik risk” oluşmasını önlemek olduğunu hatırlatıyor. Söz konusu kararın benzerlerinden farklı olmadığı, ilan edilen tarih aralığı boyunca geçerli olacağı ve daha önce uygulanmakta olan diğer tedbirlerin de (varsa) yürürlükte kalabileceği vurgulanıyor.
Zirve ve dipler: 58,76 TL’den 30’lara; tarihî dip 22,48 TL
TradingView verilerine göre MOPAS, 21 Temmuz 2025’te 58,76 TL ile tarihî zirvesini gördü. Hissenin tüm zamanların en düşük seviyesi ise 24 Mart 2025’te kaydedilen 22,48 TL. Bu iki uç seviye, kısa zaman diliminde gerçekleşen “boom-bust” karakterli fiyatlamayı net biçimde ortaya koyuyor ve teknik analizde yatayda ilk referansları oluşturuyor.
Operasyonel ölçek: 31 Mart 2025 itibarıyla 129 mağaza
Şirketin 1Ç25 faaliyet raporuna göre MOPAŞ’ın 31 Mart 2025 itibarıyla 129 mağazası ve 3.200’ün üzerinde çalışanı bulunuyor. Mağazaların odaklandığı coğrafya ağırlıkla Marmara Bölgesi; şirket, taze ürün ve geniş SKU setiyle bölgesel bir oyuncu konumunda. Bu ölçek verileri, büyüme planları açısından operasyonel kaldıraç potansiyelini de işaret ediyor.
Kısa vadeli fiyat resmi: 30 TL “eşik”, 35 TL “halka arz direnci”
Teknik cephede odak, 30 TL psikolojik desteğinde. Bu seviyenin altına sarkmalarda, mart ayında görülen 22,48 TL tarihî dip bölgesine doğru “boşluk” tartışmaları yeniden gündeme gelebilir. Yukarı yönlü tepkilerde ise ilk kuvvetli bariyer, halka arz fiyatına karşılık gelen 35 TL. Ata Yatırım’ın teknik özetinde de 32,33 TL ilk destek, 35,53 TL ilk direnç olarak öne çıkarken, kısa ve orta periyotlu hareketli ortalamaların altında kalındığına dikkat çekiliyor.
Temel veriler: 1Ç25’te 517 milyon TL FAVÖK, %13,6 FAVÖK marjı
Şirketin 1Ç25 faaliyet raporunda TMS 29 etkisi dahil 517 milyon TL FAVÖK ve %13,6 FAVÖK marjı açıklandı. Brüt kâr marjı %32,5 seviyesine yükselirken, net dönem kârı 71,5 milyon TL ve net kâr marjı %1,9 oldu. Enflasyon muhasebesi uygulaması (TMS 29) nedeniyle raporlanan net kâr eğiliminin dalgalı seyredebileceği not edildi. Bu çerçevede, operasyonel kârlılıktaki eğilimlerin FAVÖK ve brüt marj üzerinden takip edilmesi, analist notlarında öne çıkan bir yaklaşım.
Bağımsız aracı kurum çalışmalarında da aynı başlıklar teyit ediliyor. Örneğin Ata Yatırım’ın 28 Temmuz tarihli robot analiz bülteni, çeyreklik FAVÖK’ü 516,5 milyon TL olarak sayısallaştırırken (yuvarlama farkı), FAVÖK marjının %13,6 ve brüt kâr marjının %32,5 olduğuna işaret ediyor.
Bilanço gücü: Net borç -504,6 milyon TL (net nakit)
Ata Yatırım verilerine göre MOPAŞ 2025/03 döneminde -504,6 milyon TL net borç (yani net nakit) pozisyonunda. Kısa ve uzun vadeli borçların toplamına karşılık nakit ve benzerleri ile finansal varlıkların ağırlığı, şirketi faiz yüksekken dahi finansal esnek kılıyor. Aynı tabloda özsermaye 4,1 milyar TL, toplam aktifler 7,85 milyar TL civarında görünüyor; likidite göstergelerinde cari oran 1,8, nakit oran 77 (kurum metodolojisi gereği endekslenmiş) seviyesinde izleniyor. Bu yapı, büyüme yatırımlarını fonlama ve dalgalı talep ortamında işletme sermayesini yönetme açısından “savunma yastığı” sunuyor.
değerleme çarpanları: PD/DD ~2,22; F/K ~56; FD/FAVÖK ~6,4
Aynı analiz, MOPAŞ için piyasa değeri ~9,1 milyar TL, PD/DD ~2,22, F/K ~56,1 ve FD/FAVÖK ~6,43 göstergelerini paylaşıyor. F/K oranının yüksek görünmesinde TMS 29 etkisiyle raporlanan net kârdaki dalgalanma belirleyici. Öte yandan FD/FAVÖK’in sektör bağlamında orta-alt bantta konumlanması, “nakit yaratma” odaklı bakışları canlı tutuyor. Çarpanların 2Ç25 ve 2025 yıl sonu sonuçları geldikçe yeniden fiyatlanması bekleniyor.
Büyüme gündemi: Yıl için ‘%58 reel büyüme’ hedefi ve yatırım planı
Halka arz sürecinde Genel Müdür H. Mustafa (Reşat) Narman, Bloomberg HT yayınında “bu yıl için %58 reel büyüme hedefi” ve inorganik büyüme (mağaza devralmaları) dahil genişleyen bir yatırım gündemine işaret etmişti. Yönetimin kullanıma sunduğu dokümanlarda da halka arz gelirinin kullanımında mağazacılık, tarımsal yatırımlar ve enerji projeleri başlıkları öne çıkıyor. Böylece perakendede brüt marjı destekleyebilecek dikey entegrasyon adımlarının da devrede olacağı anlaşılıyor.
Sektör resmi: Bölgesel oyuncu, yoğun rekabette niş alanlar
MOPAŞ, İstanbul ve Kocaeli yoğunlaşmasıyla bölgesel bir hızlı tüketim perakendecisi. Şirket dokümanlarında ve aracı kurum bilgilendirmelerinde, farklı metrekarelerde dört mağaza konseptiyle hizmet verildiği; e-ticaret kanalının ise web ve mobil uygulama üzerinden büyüdüğü aktarılıyor. Sektörün ana oyuncuları (ulusal indirim zincirleri ve büyük süpermarketler) karşısında MOPAŞ, taze ürün, lojistik ve SKU derinliğiyle ayrışma stratejisi izliyor. Bu tablo, yerel sadakat ve operasyonel çevikliğin fiyat rekabeti baskısını kısmen yumuşatabileceğine işaret ediyor.
Teknik tablo: Ortalama altı seyir, RSI ve momentumda ‘zayıf eğim’
Ata Yatırım’ın teknik göstergeleri, 28 Temmuz kapanışları itibarıyla MOPAS’ta RSI(14) değerinin orta banda yakın ancak yönünün aşağı olduğunu; momentumun (MOM) ve MACD’nin de aşağı eğimde seyrettiğini gösteriyor. 50 günlük hareketli ortalama 36,57 TL, 100 günlük ortalama 34,22 TL; hisse bu ortalamaların altında. Kısa vadeli pivot 34,47 TL, ilk destek 32,33 TL ve ilk direnç 35,53 TL seviyesinde izleniyor. Bu veriler, VBTS gölgesinde olası “tepki yükselişlerinin” kalıcı bir trende dönüşebilmesi için 35 TL üzerinde hacimli kapanışların kritik olacağını düşündürüyor.
Kısa vade (1–3 ay): 25–35 TL bandında ‘sert ama dar’ dalga mı?
Piyasa uzmanları, 30 TL civarındaki psikolojik eşiğin korunmasının kısa vadede kritik olduğunu belirtiyor. Bu eşik altında kalıcılık, grafikte 26 TL ara bölgesine ve 22,48 TL tarihî dip etrafındaki “son savunma hattına” doğru baskıyı artırabilir. Yukarı yönlü senaryoda ise ilk etapta 35 TL “halka arz direnci” öne çıkıyor. VBTS’nin 22 Ağustos’ta sona ermesiyle (ek bir karar olmazsa) kısıtların kalkması, likidite koşullarında yeni bir normal arayışına yol açabilir; ancak kalıcı trend için şirket haber akışı ve bilanço verileri belirleyici olacak.
Orta vade (3–12 ay): Bilançonun sözü; çarpanların normalleşmesi
Orta vadede ana belirleyici, 2Ç25 ve 2025 yıl sonu finansalları olacak. TMS 29 kaynaklı net kâr dalgalanmasına rağmen, FAVÖK ve brüt marjlarda korunacak seviyeler ile mağaza açılış hızına dair gerçekleşme, çarpanların “normalleşme” ihtimalini yukarı çekebilir. FD/FAVÖK 6–7 bandında sabitlenirse ve nominal ciro büyümesi sürerse, piyasada 35–45 TL bandına doğru kademeli bir toparlanma senaryosu daha çok konuşulur hale gelebilir. Tersi durumda, özellikle marjlarda erozyon ve büyüme temposunda belirgin sapma görülürse, 30 TL altı bölgelerde yeni denge arayışları gündeme gelebilir.
Riskler: Marj baskısı, ücret maliyetleri ve fiyat rekabeti
Gıda perakendesinde ücret ayarlamaları, kira maliyetleri ve tedarik zinciri baskıları dönemler itibarıyla brüt ve FAVÖK marjlarını oynatabiliyor. Enflasyondaki patika ile regülasyon ve denetim çerçevesinin sıkılaştığı dönemler, etiket esnekliğini azaltarak marjları geriye itebiliyor. Bu bağlamda MOPAŞ’ın dikey entegrasyon (sera, süt ürünleri) ve enerji yatırımları, maliyet hattını orta vadede yumuşatabilecek “oyun değiştirici” unsurlar olarak öne çıkıyor; ancak yatırımın CAPEX ve geri dönüş süresi (payback) gibi başlıklarda yönetimin disiplinli kalması gerekiyor. Halka arz fon kullanım planları bu stratejik eksene işaret ediyor.
Likidite ve yatırımcı davranışı: Halka açıklık %21, dar kanal etkisi
Halka açıklık oranının %21 seviyesinde olması, piyasa koşulları bozulduğunda fiyatın likidite daralmasıyla daha sert hareket edebilmesine zemin hazırlayabiliyor. VBTS tedbirleri de bu risklerin görünür hale geldiği dönemlerde devreye giriyor. Bu nedenle, “yukarıda sert, aşağıda sert” profil, kısa-orta vadede MOPAS için ana senaryolardan biri olmaya devam ediyor. Yatırımcıların emir çeşitleri, kademeli işlem ve risk yönetimine ilişkin tercihleri, bu likidite profilinde sonuçlar üzerinde etkili olabiliyor.
Yönetimden beklenti: Rehberlik ve şeffaflık
Halka arz sonrası dönemde yatırımcı ilişkileri akışının düzenliliği, hedef güncellemeleri ve “rehberlik” (guidance) niteliğindeki paylaşımlar, dalgalı dönemlerde fiyatla “hikâye” arasındaki mesafeyi daraltabiliyor. Bloomberg HT yayınında dillendirilen %58 reel büyüme hedefinin ara dönem performanslarıyla ne ölçüde örtüştüğü, yılın ikinci yarısında yatırımcı algısını önemli ölçüde şekillendirecek. Yatırımcı sunumlarında ve KAP açıklamalarında, mağaza sayısı, LFL (benzer mağaza) büyümesi, e-ticaretin payı ve kategori karmasına dair güncel “ölçülebilir” metriklerin paylaşımı, belirsizlik indirimi açısından kritik.
Analistlerin ‘büyük resim’ notu: FAVÖK odaklı okuma
Ata Yatırım’ın hızlı özetinde MOPAŞ’ın FAVÖK marjı %13,6 ile 2025/03 döneminde görece güçlü bir bantta seyrettiği; net borç/FAVÖK’ün “negatif” (net nakit) olması sayesinde finansal kaldıraç riskinin düşük kaldığı belirtiliyor. Aynı tabloda PD/DD ~2,22 dikkat çekiyor; bu çarpanın, büyümenin ivmesine göre yukarı/ aşağı revizyonlara açık olduğu değerlendiriliyor. Sektör karşılaştırmalarında ulusal zincirlere kıyasla ölçek farkı nedeniyle FD/FAVÖK ve F/K makaslarının daralmasının zaman alabileceği, fakat operasyonel verimlilik adımlarıyla aranın kapatılabileceği görüşü öne çıkıyor.
Tedarik zinciri ve dikey entegrasyon: Marj hikâyesinin ‘ikinci yarısı’
Şirket, sera ve süt işleme tesisi gibi dikey entegrasyon unsurlarını büyütmeyi planlıyor. Halka arz fon kullanım belgeleri, tarım ve enerji yatırımlarının payını açıkça gösteriyor. Dikey entegrasyon, taze ürün ve soğuk zincirde maliyet/kalite kontrolünü artırarak brüt marja olumlu katkı yapabilecek bir alan. Ancak tedarik zinciri yatırımlarında ölçek ekonomisi yakalanana kadar marjlarda “geçiş maliyeti” de görülebilir. Yönetimin paylaştığı planlar, bu dengenin orta vadede lehine dönebileceğine işaret ediyor.
Senaryolar (özet):
- Kısa vade (1–3 ay): 30 TL etrafında “denge arayışı” ve 25–35 TL bandında dalgalanma; 30 TL altı gün kapanışlarda 26 TL ve 22,48 TL dip bölgesine doğru baskı riski; 35 TL üzerinde hacimli kapanış olmadan düşüş trendinde kalıcı kırılma sinyali sınırlı. VBTS’nin kalkacağı 22 Ağustos 2025 tarihi yaklaştıkça oynaklıkta geçici normalleşme aranabilir.
- Orta vade (3–12 ay): FAVÖK ve brüt marjda korunma, mağaza ağında gerçekleşme ve e-ticaret payında artış kombinasyonu halinde çarpan normalleşmesi ve 35–45 TL bandına doğru kademeli toparlanma senaryosu. Tersi durumda, 30 TL altı bölgelerde yeni denge arayışı. Ana ölçütler: 2Ç25/2025 yıl sonu sonuçları, CAPEX disiplini ve marj trendi.
Ne izlenmeli? Beş başlık
- VBTS takvimi ve sona erme tarihi: Kısıtlar 22 Ağustos 2025 seans sonuna kadar yürürlükte. Ek kararlar gelmezse, tedbirlerin kalkması sonrasında likidite ve spread davranışı yeniden izlenecek.
- 1Y/2Ç ve 2025 yıl sonu finansalları: Brüt marj, FAVÖK marjı, işletme sermayesi çevrimleri ve nakit akışı trendi; TMS 29 etkisine karşı FAVÖK ve operasyonel marjların sürdürülebilirliği.
- Mağaza açılış temposu ve LFL büyüme: 129 mağaza ölçeğinin yıl içinde nasıl güncellendiği; benzer mağaza satışları ve sepet büyüklüğü.
- Dikey entegrasyon / enerji yatırımları: CAPEX gerçekleşmeleri ve maliyet tabanına etkisi; özellikle taze ürün kategorisinde kalite/maliyet optimizasyonu.
- Piyasa çarpanları ve akran karşılaştırmaları: PD/DD, FD/FAVÖK ve F/K’nin sektörel akranlarla farkı; çarpanların finansal gerçekleşmelerle birlikte nasıl evrildiği.
Sonuç
MOPAŞ hissesinin düşüş potansiyelini değerlendirirken hem teknik hem temel göstergeler ışığında temkinli iyimser bir yaklaşım benimsiyoruz. Kısa vadede sert dalgalanmalar sürse bile, şirketin sağlam finansalları ve büyüme planları orta vadede değerlemeyi destekleyebilir. Yine de, son dönemde yaşanan aşırı fiyat oynaklığı, hissenin riskli doğasını ortaya koyduğundan yatırımcıların risk yönetimine özen göstermesi gerekiyor.
Destek seviyelerinin yakından izlenmesi, belirlenen hedef fiyat aralıklarında kâr realizasyonu ya da zararı durdur kararlarının disiplinle uygulanması önem taşır. Hem teknik hem temel analizlerin işaret ettiği verileri harmanlayarak, MOPAŞ için kısa vadede en fazla birkaç lira daha aşağı risk, orta vadede ise potansiyel toparlanma fırsatı bulunduğu sonucuna varıyoruz.
Bu analizde belirtilen senaryolar, mevcut bilgiler ışığında olası görünümleri ifade etmektedir; önümüzdeki dönemde şirketin açıklayacağı somut veriler ve piyasa koşulları, öngörüleri güncellemek açısından kritik olacaktır. Yatırımcıların kendi risk-getiri tercihlerine göre bu senaryoları değerlendirerek karar vermesi en sağlıklı yaklaşım olacaktır.
Dipnot: Bu haber-analiz, kamuya açık kaynaklardan derlenen veriler ve kurum raporlarına dayalıdır; yatırım tavsiyesi değildir. Okur, kararlarını risk profili ve güncel KAP açıklamaları ışığında vermelidir. (bigpara.hurriyet.com.tr)
Kaynaklar: TradingView fiyat/ATH-ATL; KAP/VBTS duyuruları; şirket 1Ç25 faaliyet raporu; aracı kurum bülten ve analizleri; halka arz bilgilendirme dokümanları ve yönetim açıklamaları. (TradingView, bigpara.hurriyet.com.tr, mopasstoragegeneral.blob.core.windows.net, Garanti BBVA Yatırım)
Borsa Atlası Bülteni
Yatırım analizleri ve piyasa gelişmeleri doğrudan mailinde.